


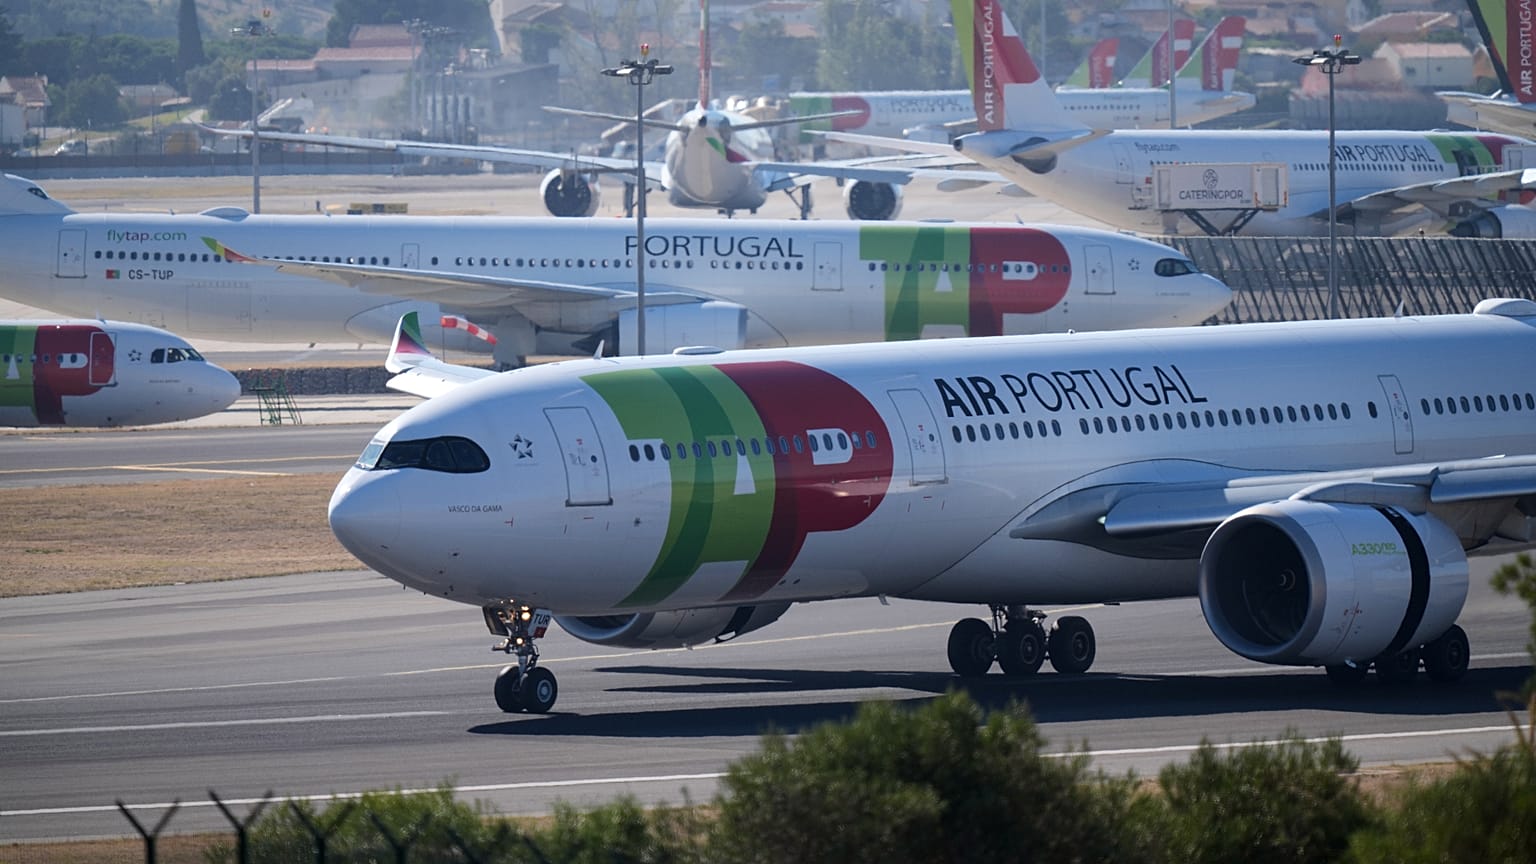


Lufthansa erwartet Synergien von rund 450 Mio. Euro pro Jahr durch den Kauf von bis zu 49,9 % an TAP Air Portugal für 1,2 Mrd. Euro. Wegen Portugals Einfluss, langer Prüfrunden und der stockenden ITA-Übernahme dürften die Gewinne aber erst in einigen Jahren kommen.
Lufthansas siegreicher Gebot über bis zu 49,9 Prozent an TAP Air Portugal im Wert von 1,2 Milliarden Euro könnte dem deutschen Konzern jährlich rund 450 Millionen Euro an Einsparungen und zusätzlichen Einnahmen bringen.
 WERBUNG
Der starke Einfluss des portugiesischen Staates auf die Airline, lange Wettbewerbsprüfungen und Verzögerungen bei der Eingliederung der italienischen ITA Airways in die Gruppe sprechen jedoch dafür, dass die Vorteile erst nach und nach sichtbar werden.
Zu diesem Schluss kommt ein Bericht, den das unabhängige Anleihenanalysehaus Gimme Credit am Dienstag veröffentlicht hat.
Die Regierung Portugals hatte sich in der vergangenen Woche für Lufthansas Angebot entschieden und damit einem Konkurrenzgebot der französisch-niederländischen Gruppe Air France-KLM den Vorzug gegeben.
Der Deal braucht nun noch abschließende Verhandlungen, die Zustimmung des portugiesischen Kabinetts und grünes Licht von der Europäischen Kommission. Der Abschluss ist derzeit für 2028 vorgesehen.
Lufthansa zahlt nach eigenen Angaben 1,025 Milliarden Euro für 44,9 Prozent. Der Betrag steigt auf bis zu 1,2 Milliarden Euro für 49,9 Prozent, falls das Unternehmen zusätzlich die den Beschäftigten von TAP zunächst angebotenen Aktien im Umfang von bis zu fünf Prozent erwirbt und eine sogenannte Ticking Fee zahlt, die bis zum Abschluss der Transaktion anfällt.
Der portugiesische Staat behält 50,1 Prozent an der Fluggesellschaft. Lufthansa darf allerdings die Vorstandsvorsitzende oder den Vorstandsvorsitzenden von TAP bestimmen, während die Regierung die Mehrheit im Verwaltungsrat hält.
Lufthansas Angebot bewertet TAP rund 16 Prozent höher als das von Air France-KLM und besteht vollständig aus Bargeld. Der Rivale bot eine Mischung aus Bargeld und Aktien.
„Lufthansa hat viel getan, um sich den Zuschlag zu sichern“, stellte Gimme Credit fest. Lufthansa-Chef Carsten Spohr nannte TAP „eine starke und profitable Airline“.
TAP schrieb 2025 im vierten Jahr in Folge schwarze Zahlen, der Nettogewinn sank jedoch wegen einer einmaligen Steueranpassung auf 4,1 Millionen Euro. Im ersten Halbjahr 2026 verzeichnete die Airline einen Verlust von 99,2 Millionen Euro, nachdem die Treibstoffkosten stark gestiegen waren.
Lufthansas Management rechnet laut Cedric Rimaud, Direktor für Europa-Research bei Gimme Credit, mit Synergien vor allem im Vertrieb, bei der besseren Vernetzung der Flugpläne, beim gemeinsamen Einkauf und im Frachtgeschäft.
Als größter Gewinn gilt TAPs Netz nach Brasilien und in den Rest Lateinamerikas, dazu der Verkehr zwischen Europa und Portugal sowie zwischen Südeuropa und Nordamerika.
Spohr erklärte, die Übernahme werde „unsere Position im Markt über dem Südatlantik nachhaltig stärken“.
Das Management erwartet auf diesen Strecken ein Verkehrsplus von etwa zwei bis drei Prozent für Lateinamerika und von sechs bis sieben Prozent auf den übrigen Routen im Zeitraum 2025 bis 2030, sagte Rimaud.
TAP hält laut dem Luftfahrtdatenanbieter OAG 24 Prozent der Sitzplatzkapazität auf Verbindungen zwischen Europa und Brasilien und liegt damit nur hinter dem lateinamerikanischen Konzern LATAM.
Mit TAP kämen die Fluggesellschaften der Lufthansa-Gruppe auf 36 Prozent.
TAP setzt ausschließlich Airbus-Jets ein, die auch den Großteil der Lufthansa-Flotte ausmachen. Das „bringt natürliche Skalenvorteile zwischen den beiden Airlines“, so Rimaud. Ausgaben für Technik, Schulung und Wartung lassen sich zum Teil bündeln.
Langer Weg bis 2030
Lufthansa hat nach Angaben der Regierung zugesagt, die Flotte von TAP bis 2035 auf 117 Flugzeuge auszubauen und 500 Millionen Euro in Portugal zu investieren.
Der Konzern will TAP zudem als eigenständige Fluggesellschaft erhalten. Zusammen mit der Kontrolle durch den Staat „begrenzen diese Vorgaben die Möglichkeit, die Abläufe im gesamten Konzern zu straffen“, erläuterte Rimaud.
Lufthansa plant, TAP in das transatlantische Joint Venture mit United Airlines und Air Canada einzubinden, in dem die Partner Flugpläne abstimmen und die Erlöse teilen. Ein ähnliches Versprechen hatte der Konzern gegeben, als er im Januar 2025 bei ITA Airways eingestiegen ist.
ITA wartet immer noch auf die Genehmigung durch das US-Verkehrsministerium. Der erste gemeinsam koordinierte Flug über den Atlantik ist erst für den Sommer 2027 vorgesehen.
Auch die EU-Wettbewerbsbehörde nimmt das Joint Venture unter die Lupe. Rimaud hält „Erlöse aus dieser Integration vor 2030 für unwahrscheinlich“.
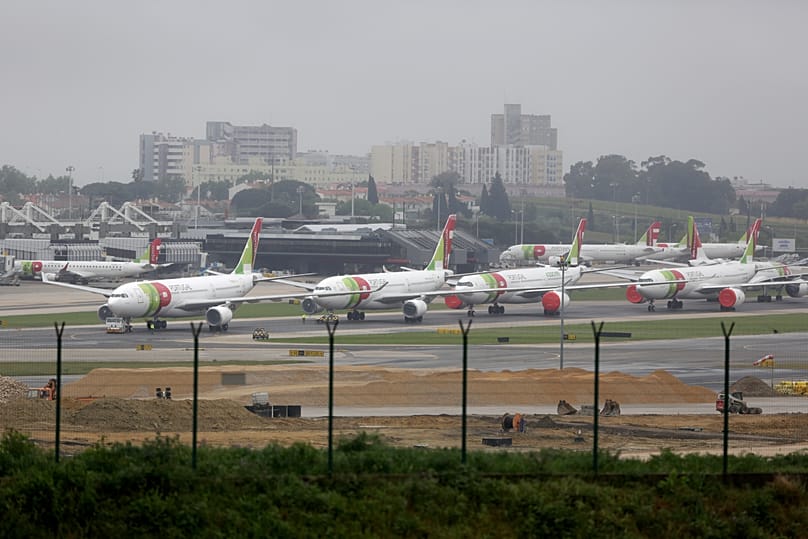
Wachstum am Drehkreuz Lissabon ist ebenfalls begrenzt, da der Flughafen ausgelastet ist und ein Ersatz nach Angaben von OAG frühestens 2034 öffnen dürfte.
Lufthansa kann den Kauf von TAP aus der eigenen Kasse bezahlen. Gimme Credit rechnet nicht mit „einem deutlichen Anstieg der Verschuldung von Lufthansa“.
Auch die Schulden von TAP gelten als überschaubar, da bis zur Fälligkeit der Anleihen 2029 keine größeren Rückzahlungen anstehen.
Gimme Credit geht davon aus, dass Lufthansa nach Beginn des vollständigen Privatisierungsprozesses in Portugal bis 2028 versucht, die restlichen Anteile an TAP zu erwerben. Die Analystinnen und Analysten bestätigen dennoch ihre Verkaufsempfehlung für Lufthansas Anleihen und verweisen auf eine Rendite von 5,52 Prozent gegenüber 6,9 Prozent bei Schuldpapieren von Air France.
Auch wenn Gimme Credit davon ausgeht, dass TAP langfristig in das transatlantische Bündnis aufgenommen wird, dürfte dies nach Einschätzung des Hauses „über einen längeren Zeitraum erfolgen, als das Management verspricht“.