






Ein EZB-Vertreter betont in Lissabon: Lagardes früher Abschied bremst den digitalen Euro nicht; Pilotprojekt startet nächstes Jahr, Gesetz bis 2026, Datenschutz bleibe gewahrt.
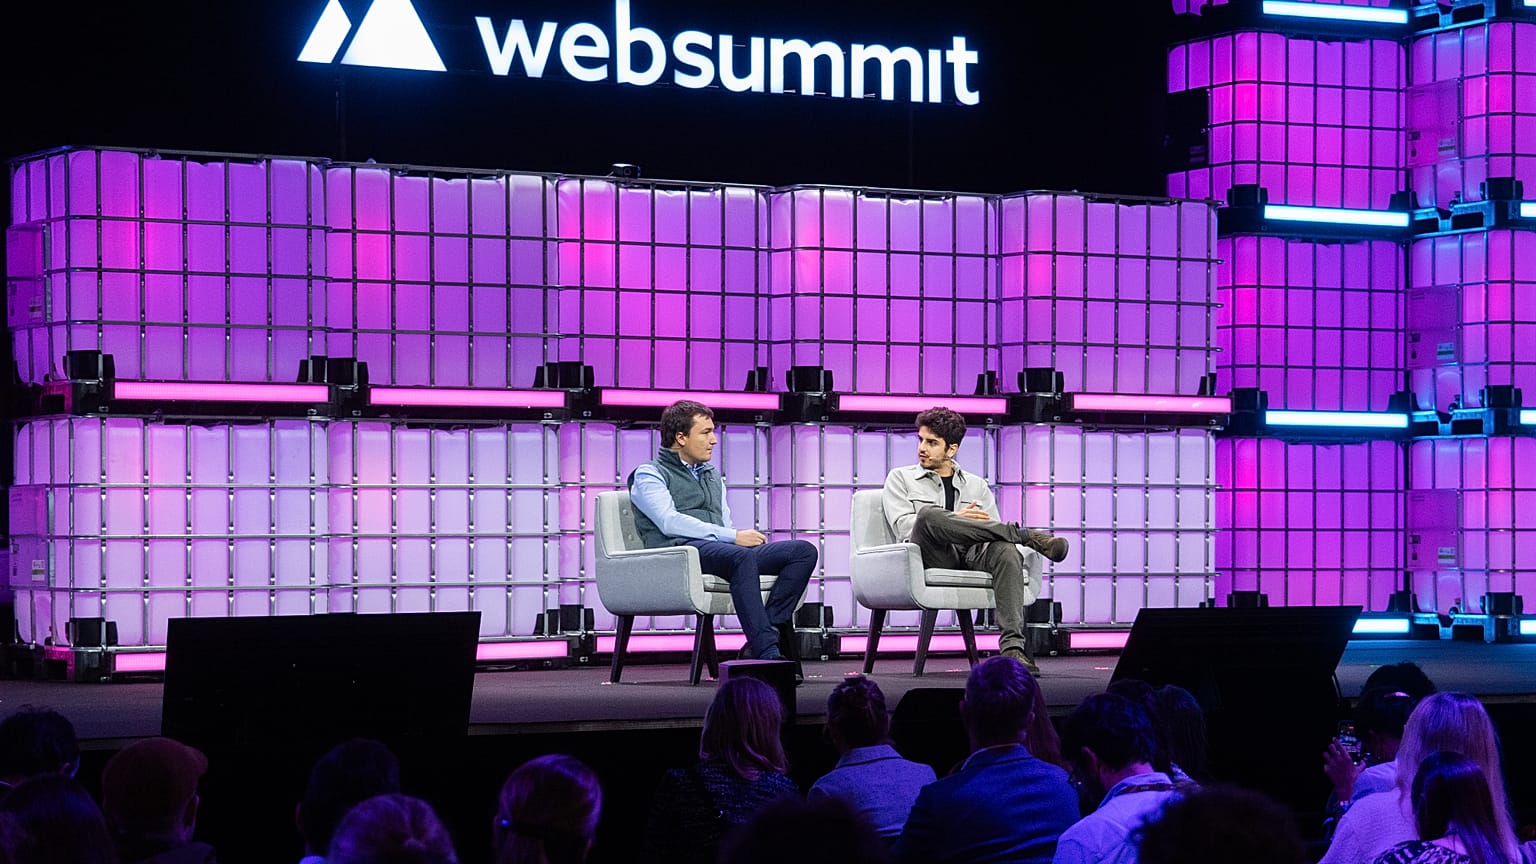
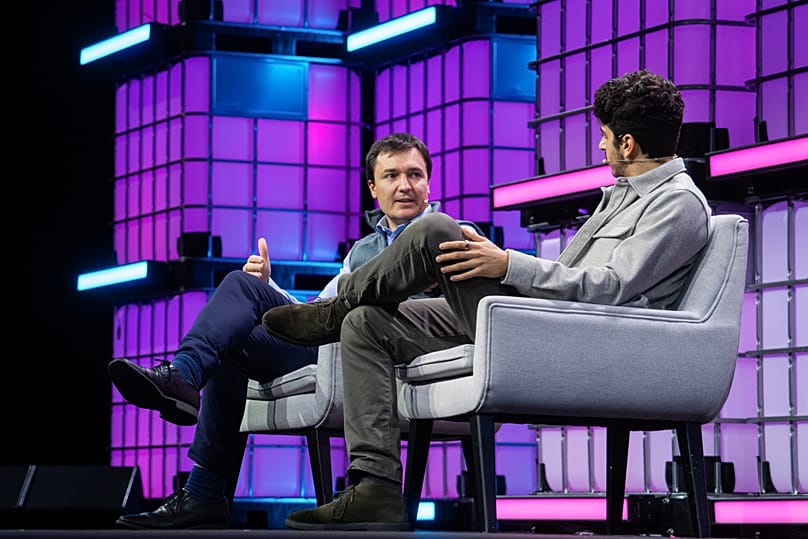
Der vorzeitige Rücktritt von Christine Lagarde als Präsidentin der Europäischen Zentralbank wird den digitalen Euro nicht ausbremsen. Das sagte am Dienstag ein EZB-Vertreter auf dem Web Summit in Lissabon, einem der größten Technologiekongresse Europas.
 WERBUNG
Alessandro Giovannini, Berater des Programmmanagers für das Projekt digitaler Euro, verwies auf den Pilotversuch, der nächstes Jahr startet, und auf das Versprechen der EU-Gesetzgeber, das Gesetz bis zum Jahresende zu verabschieden.
„Ich habe keine Angst, dass Änderungen oder sonst etwas das Projekt beeinträchtigen, denn es ist ein strategisches Projekt“, sagte Giovannini auf einem von Euronews moderierten Panel und nannte den digitalen Euro „ein europäisches Projekt“ statt eines reinen EZB-Vorhabens.
Lagarde kündigte vergangenen Monat an, am siebten Februar 2027 zurückzutreten, fast neun Monate vor Ablauf ihrer Amtszeit.
Die Deutsche Isabel Schnabel verlässt im Januar ebenfalls das sechsköpfige Direktorium, das oberste Führungsgremium der EZB. Das Mandat von Chefvolkswirt Philip Lane läuft im Mai aus.
Wie Euronews bereits berichtete, gelten Spaniens Pablo Hernández de Cos und der Niederländer Klaas Knot derzeit als die zwei Hauptkandidaten, um Lagarde nachzufolgen.
Endspurt in Brüssel
Im März forderten die EU-Staats- und Regierungschefs, dass die Verhandlungen über das Gesetz zum digitalen Euro bis Ende dieses Jahres abgeschlossen werden, vor dem für 2027 geplanten Pilotprogramm.
„Das ist die Zusage, die wir von den Mitgesetzgebern haben“, sagte Giovannini und meinte damit das Europäische Parlament und die Regierungen der EU.
Seit Juli sitzen beide Seiten in Trilog-Verhandlungen mit der Europäischen Kommission. Diese dreiseitigen Gespräche bilden die letzte Phase des EU-Gesetzgebungsverfahrens. Die jüngste Runde fand am vergangenen Donnerstag statt, und Irland, das die Gespräche für die Mitgliedstaaten leitet, strebt Berichten zufolge eine Einigung am 18. November an.
Wie die Gebühren, die Händler zahlen, berechnet werden, also ein Teil des Geschäftsmodells des digitalen Euro, ist weiter offen.
Das ist bedeutsam, denn die EZB will bis 2029 bereit sein für eine erste Ausgabe. Die technischen Vorbereitungen laufen unabhängig von den laufenden Gesprächen in Brüssel.
Im Juli wählte die EZB 36 Banken und Zahlungsdienstleister aus, darunter Deutsche Bank, UniCredit und Stripe, für einen zwölfmonatigen Pilotversuch, der in der zweiten Jahreshälfte 2027 beginnen soll. Im vergangenen Monat bestimmte sie zudem Netzwerkanbieter, darunter den Zahlungsdienstleister Nexi und den Telekomkonzern Telefónica, die diese mit ihrer Plattform verbinden.
Die ersten Pilottransaktionen werden „in weniger als einem Jahr“ kommen, sagte Giovannini und fügte hinzu, dass die Unternehmen, die das System aufbauen, allesamt „europäische Unternehmen sind, die von anderen europäischen Unternehmen kontrolliert werden“.
Die Banken werden für die gemeinsame Infrastruktur nichts zahlen. Giovannini erklärte, sie werde „von der EZB finanziert“ und „von der EZB allen kostenlos angeboten“.
Die EZB schätzt, dass die Entwicklung bis zur ersten Ausgabe rund 1,3 Milliarden Euro kostet. Der laufende Betrieb ab 2029 dürfte etwa 320 Millionen Euro pro Jahr ausmachen, Kosten, die wie bei Banknoten die Zentralbanken des Euroraums tragen würden.
Hinkt Europa hinterher?
Europa liegt hinter China zurück. Dort testet die Zentralbank seit 2019 ihren digitalen Yuan, und die USA sind den entgegengesetzten Weg gegangen: Das im vergangenen Jahr verabschiedete GENIUS Act überlässt das Feld privaten Stablecoins, also Krypto-Token, die an eine Währung wie den US-Dollar gekoppelt sind.
„Der beste Zeitpunkt, einen Baum zu pflanzen, war gestern“, räumte Giovannini ein. Er fügte hinzu, „Europa hat sein eigenes Tempo, und wir müssen auch den Gesetzgebungsrhythmus akzeptieren, der damit einhergeht“.
Am Ende zähle, so sagte er, „dass wir keine Zeit verlieren“.
Das Warten bis 2029 spiegelt nach seinen Worten die Dimension der Aufgabe wider. Es geht um mehr als 4.000 Zahlungsdienstleister und Millionen von Händlern, mit denen koordiniert werden muss.
Der digitale Euro soll Europas Abhängigkeit von internationalen Kartensystemen wie Visa und Mastercard verringern. EZB-Direktor Piero Cipollone sagte vergangene Woche, in 13 Ländern des Euroraums liefen Kartenzahlungen im Einzelhandel vollständig über nicht-europäische Unternehmen.
Anders als in China, wo Banken seit Januar Zinsen auf digitale Yuan-Guthaben zahlen dürfen, wird es auf den digitalen Euro keine Zinsen geben.
„So wie Sie auf eine Banknote keine Rendite erhalten, werden Sie auch auf den digitalen Euro keine Rendite bekommen“, sagte Giovannini, auch wenn Banken und Fintech-Unternehmen eigene Anreize anbieten könnten.
Datenschutzsorgen
Kritiker warnen, eine digitale Zentralbankwährung könne dem Staat ermöglichen, die Ausgaben der Menschen zu überwachen oder sogar zu steuern. Giovannini widersprach dem.
Er reichte auf der Bühne einen 20-Euro-Schein hinüber und sagte, dass Offline-Zahlungen mit digitalen Euro, bei denen Telefone ohne Internetverbindung aneinandergehalten werden, wie Bargeld funktionieren sollen.
„Ich tippe auf Ihr Telefon, und niemand wird wissen, dass ich Ihnen 20 Euro gegeben habe“, erklärte er.
Das System prüft nur, ob der Token echt ist. Es bleibt „kein digitaler Fußabdruck, dass er von mir kommt und zu Ihnen gegangen ist oder von meiner Bank stammt“.
Solche Zahlungen unterliegen jedoch Grenzen, über die die Gesetzgeber verhandeln, um Geldwäsche- und Terrorismusfinanzierungsrisiken einzudämmen.
Bei Online-Zahlungen wissen die Banken wie heute, wer an wen zahlt. Die EZB sieht jedoch nur pseudonymisierte Daten.
„Die EZB, die dazwischensteht, wird niemals etwas sehen“, garantierte Giovannini und stellte dies den Kartensystemen gegenüber, die heute im Zentrum der Zahlungsinfrastruktur sitzen.