




Trotz der jüngsten Kursrallye stufen Analysten der Bank of America die Soitec-Aktie auf „Kaufen“ hoch und sehen weiteres Aufwärtspotenzial von bis zu 90 %.
Ein bislang wenig bekannter französischer Halbleiterhersteller gehört 2026 zu den größten Börsengewinnern im europäischen Markt für künstliche Intelligenz. Grund ist eine Technologie, die nur wenige Konkurrenten herstellen können.
 WERBUNG
Die Aktie von Soitec SA hat sich in diesem Jahr nahezu versiebenfacht: Sie stieg von rund 23 Euro Anfang Januar auf etwa 154 Euro am Montagnachmittag in Paris.
Gleichzeitig meldete das Unternehmen im vergangenen Geschäftsjahr einen Umsatzrückgang um 34 Prozent.
Dennoch hält die Bank of America weitere Kursgewinne für möglich.
Die US-Bank stufte Soitec am Freitag von Neutral auf Kaufen hoch und erhöhte ihr Kursziel von 152 auf 300 Euro. Das entspricht einem Potenzial von mehr als 90 Prozent.
Was treibt diese Rally – und wie stark hängt sie von einem einzigen Produkt ab?
Französischer Spezialist hinter Schlüsseltechnologie für KI
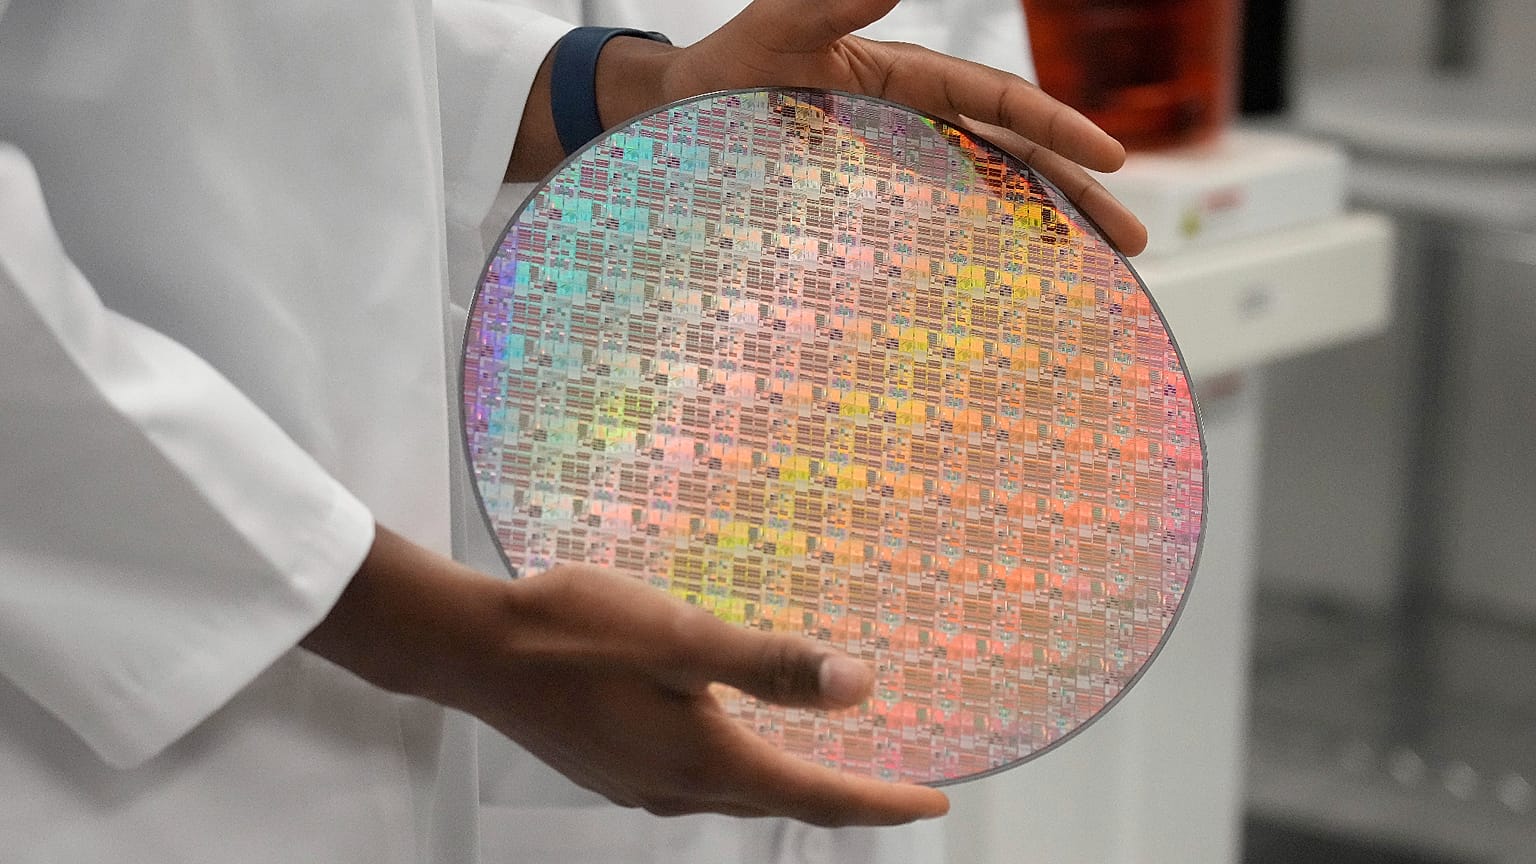
Soitec produziert keine Prozessoren, die KI-Modelle trainieren. Das Unternehmen stellt speziell entwickelte Silizium-Wafer her, auf denen andere Halbleiterhersteller ihre Chips fertigen.
Der Konzern mit Sitz in Bernin nahe Grenoble entstand 1992 als Ausgründung des französischen Forschungsinstituts CEA-Leti.
Soitec beschäftigt mehr als 2.000 Mitarbeitende und hält über 4.700 Patente.
Zu Monatsbeginn besuchte Euronews-Reporterin Valérie Gauriat für die Reihe Made in Europe die Produktionsanlagen von Soitec.
In den Reinräumen durchlaufen die Siliziumscheiben Dutzende Fertigungsschritte. So kann Soitec extrem dünne Materialschichten präzise steuern.
„Unsere Aufgabe ist es, schneller zu sein als die Konkurrenz“, sagte Technikvorstand Christophe Maleville Euronews.
Diese Expertise gewinnt an Wert, weil KI-Rechenzentren immer größere Datenmengen zwischen Prozessoren übertragen müssen.
Siliziumphotonik bietet dafür eine schnellere und energieeffizientere Alternative zu herkömmlichen Kupferverbindungen, denn sie nutzt Licht statt elektrischer Signale.
Soitec liefert die Spezial-Wafer aus Silizium, auf denen diese optischen Chips entstehen. Damit nimmt der Konzern eine Schlüsselrolle im wachsenden Markt für KI-Infrastruktur ein.
Auf Wall Street erkannte man das Potenzial nicht als Erstes.
Am elften März meldete ein pseudonymer Account auf X namens Serenity mit damals rund 100.000 Followern, er habe eine große Position in Soitec aufgebaut. Serenity argumentierte, das Unternehmen verfüge bei Wafern für optische KI-Verbindungen nahezu über ein Monopol, und die Aktie könne sich innerhalb von zwei Jahren verdreifachen.
Die Soitec-Aktie sprang an diesem Tag um 16 Prozent und legte binnen zwei Sitzungen fast 30 Prozent zu – ohne Unternehmensmeldung, die die Rally erklärt hätte.
Warum Bank of America ein Quasi-Monopol bei KI-Photonik sieht
„Wir schätzen, dass Soitec derzeit rund 95 Prozent Marktanteil bei der Lieferung von Photonics-SOI-Wafern hält“, schreiben Analyst Oliver Wong und sein Team von Bank of America.
Wettbewerber wie der taiwanische Konzern GlobalWafers versuchen, in diesen Markt einzusteigen.
Die Bank rechnet jedoch damit, dass Soitecs technologische Kompetenz und jahrzehntelange Produktionserfahrung die dominante Stellung absichern.
Dieser Vorsprung dürfte an Bedeutung gewinnen, wenn KI-Rechenzentren weiter wachsen und mehr optische Verbindungen zwischen Prozessoren benötigen.
Bank of America erwartet, dass die insgesamt benötigte Waferfläche für photonikfähige Chips zwischen 2026 und 2030 jährlich um etwa 60 Prozent zunimmt.
Anders gesagt: Die Nachfrage nach Soitecs Materialien könnte deutlich schneller wachsen als die Zahl der KI-Prozessoren selbst.
Auch die jüngsten Prognosen des Unternehmens deuten auf eine starke Beschleunigung hin.
Soitec stellte im September in Aussicht, dass der Photonik-Umsatz im bis März 2027 laufenden Geschäftsjahr das 2,5- bis dreifache des Vorjahresniveaus erreichen könnte.
Zugleich erwartet der Konzern für das September-Quartal ein Wachstum des Gesamtumsatzes um rund 50 Prozent.
Parallel dazu rechnet Soitec damit, mit acht seiner rund zehn größten Photonik-Kunden mehrjährige Kapazitätsvereinbarungen abzuschließen.
Solche Verträge könnten die künftige Nachfrage berechenbarer machen und Investitionen in zusätzliche Produktionskapazitäten stützen.
Wie KI die Ertragskraft von Soitec verändern könnte
Bis vor Kurzem hing Soitec stark von der Smartphone-Industrie ab, die im vergangenen Geschäftsjahr etwa die Hälfte des Umsatzes ausmachte.
Im Juni-Quartal erzielte jedoch die breiter aufgestellte Sparte Edge & Cloud AI bereits 57 Prozent der Erlöse.
Bank of America erwartet, dass sich dieser Wandel noch beschleunigt.
Die Analysten prognostizieren, dass der Photonik-Umsatz von 92 Millionen Euro im Geschäftsjahr 2026 auf rund 680 Millionen Euro im Geschäftsjahr 2029 steigt.
Damit würde Photonik fast die Hälfte des dann erwarteten Konzernumsatzes von 1,43 Milliarden Euro stellen, nach lediglich 16 Prozent im vergangenen Jahr.
Noch wichtiger: Die Profitabilität dürfte noch schneller zulegen als der Umsatz.
Laut Bank of America bleiben bei Photonik-Wafern nach Abzug der Rohstoffkosten rund 80 Cent je Euro Umsatz übrig, bei den übrigen Produkten sind es 56 Cent.
Wächst Photonik weiter, sollte die Bruttomarge des Konzerns nach Schätzung der Bank bis 2029 von 16 auf 44 Prozent steigen.
„Wir gehen davon aus, dass die Bruttomarge von 16 Prozent im Geschäftsjahr 2026 den Tiefpunkt für Soitec markiert hat“, schreiben Wong und seine Kollegen.
Diese erwartete Erholung stützt ihre Prognose eines Gewinns je Aktie von 10,62 Euro für das Geschäftsjahr 2029 – etwa 71 Prozent über dem Analystenkonsens von Visible Alpha.
Warum eine Rally von fast 600 Prozent dennoch riskant bleibt
Der Umbau von Soitec ist jedoch längst nicht abgeschlossen.
Im Geschäftsjahr 2026 sank der Jahresumsatz um 34 Prozent auf 592 Millionen Euro, der Bereich Mobilfunk brach um 43 Prozent ein.
Die Smartphone-Sparte schrumpfte im Juni-Quartal um weitere zehn Prozent, weil Kunden ihre Lagerbestände weiter abbauten.
Bank of America rechnet damit, dass das Mobilgeschäft in diesem Geschäftsjahr seinen Tiefpunkt erreicht. Eine Erholung ist jedoch nicht garantiert.
Um die steigende Nachfrage nach Photonik zu bedienen, muss Soitec zudem kräftig investieren.
Die Bank erwartet, dass das Unternehmen in den kommenden Monaten eine Erweiterung seines Werks in Singapur ankündigt, die rund 700 Millionen Euro kosten könnte.
Eine weitere Herausforderung ist die Bewertung.
Beim Kurs von etwa 154 Euro je Aktie wird Soitec mit fast dem 96-Fachen des von Bank of America erwarteten Gewinns für das bis März 2027 laufende Geschäftsjahr gehandelt.
Eine so hohe Bewertung macht Anleger verwundbar, falls die Investitionen in KI-Infrastruktur nachlassen oder konkurrierende Technologien an Boden gewinnen.
Soitec legt seine Halbjahreszahlen am achtzehnten November vor und muss dann seine ambitionierten Wachstumsziele untermauern.
Anfang 2026 blickten Anleger vor allem auf rückläufige Smartphone-Verkäufe und sinkende Gewinne.
Inzwischen sehen sie in Soitec zunehmend einen unverzichtbaren Zulieferer der globalen KI-Industrie.
Entscheidend wird sein, ob das Photonik-Geschäft schnell genug wächst, um einen Aktienkurs zu rechtfertigen, der eine außergewöhnliche Transformation womöglich bereits vorweggenommen hat.
Dieser Artikel dient ausschließlich Informations- und Bildungszwecken und stellt keine Finanz- oder Anlageberatung und keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten dar. Leserinnen und Leser sollten eigene Recherchen anstellen und vor Investitionsentscheidungen eine qualifizierte Finanzberatung einholen. Geldanlagen sind mit Risiken verbunden, bis hin zum vollständigen Verlust des eingesetzten Kapitals. Frühere Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse.