






Apple meldet im Schlussquartal des Geschäftsjahres 2026 bessere Ergebnisse als erwartet. Steigende Speicherchippreise und ein schwächerer Ausblick für Dienste dämpfen die Euphorie.
Apple Inc. hat im drei Monate umfassenden Zeitraum bis zum 26. September 2026 mehr Umsatz erzielt als erwartet. Ausschlaggebend waren Rekordverkäufe des iPhone im September-Quartal.
 WERBUNG
Dennoch fiel die Aktie im nachbörslichen Handel am Montag um rund drei Prozent. Anleger setzten die starken Ergebnisse in Relation zum Druck auf die Gewinnmargen.
Der Umsatz stieg um 12 % auf 114.5 Milliarden Dollar (102.1 Milliarden Euro) nach 102.5 Milliarden Dollar (91.4 Milliarden Euro).
Der Konzern aus Cupertino im US-Bundesstaat Kalifornien verdiente im Juli-September-Zeitraum 30.71 Milliarden Dollar (27.4 Milliarden Euro) beziehungsweise 2.10 Dollar je Aktie. Das entspricht einem Plus von 12 % gegenüber 27.47 Milliarden Dollar (24.5 Milliarden Euro) oder 1.85 Dollar je Aktie im Vorjahreszeitraum.
Analysten hatten im Durchschnitt einen Gewinn von 1.99 Dollar je Aktie bei einem Umsatz von 113.4 Milliarden Dollar (101.1 Milliarden Euro) erwartet, wie eine Umfrage von FactSet zeigt. Beide Kennzahlen lagen über diesen Prognosen.
Ein Teil des Gewinnanstiegs geht jedoch auf Zollrückerstattungen zurück. Sie steuerten 0.05 Dollar (0.04 Euro) je Aktie bei und erhöhten die Bruttomarge des Unternehmens um etwa einen Prozentpunkt auf 47.9 %.
In das Quartal fielen nur die ersten Verkaufstage der Premium-Modelle iPhone 18 Pro. Apples neues faltbares Telefon, das iPhone Duo, kam erst im laufenden Quartal in den Handel, seine Umsätze sind daher nicht in diesen Zahlen enthalten.
Die iPhone-Erlöse legten um 17.5 % auf 57.6 Milliarden Dollar (51.4 Milliarden Euro) zu, die Mac-Verkäufe stiegen fast 24 %. Der iPad-Umsatz ging um 10.4 % zurück, die Sparte für Wearables, Geräte für Zuhause und Zubehör schrumpfte um 7.9 %.
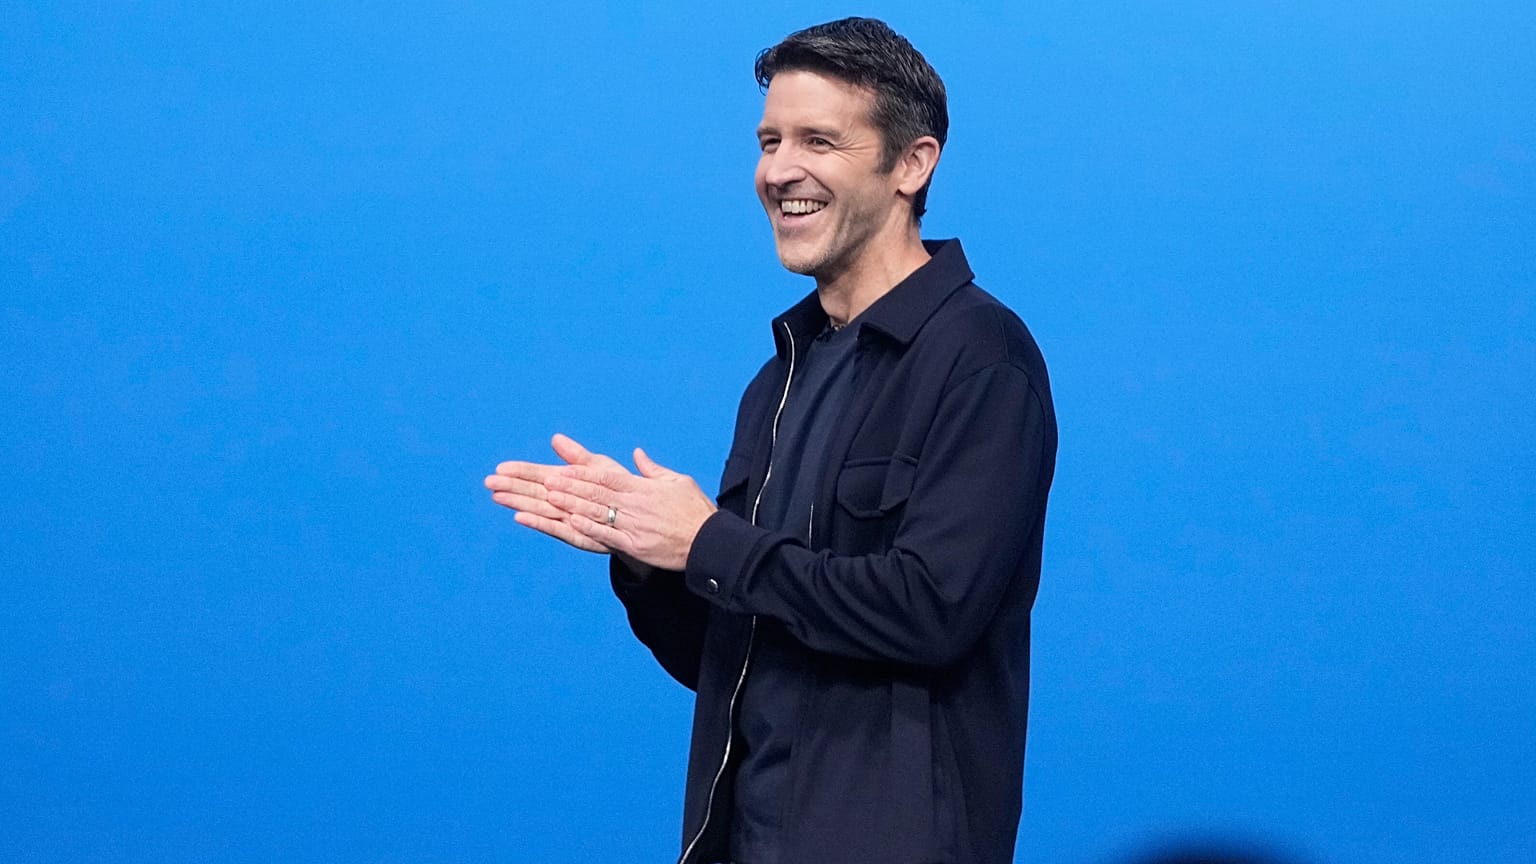
Es ist Apples erster Quartalsbericht, seit CEO John Ternus am 1. September die Unternehmensführung von Tim Cook übernommen hat.
Ternus hob eine Erholung im Großraum Greater China hervor. Dort stieg der Umsatz im Quartal um 21 % und im gesamten Geschäftsjahr um 28 %. Er erklärte, iPhone- und Mac-Verkäufe hätten das Wachstum im Quartal getragen.
Der leitende Analyst Jesse Cohen von Investing.com schrieb in einer von MarketWatch zitierten Notiz, die Erlöse aus China sowie aus Wearables und Heimgeräten seien jedoch niedriger ausgefallen als von Analysten erwartet.
Umsatzausblick steigt, Margen geraten unter Druck
Auf der Telefonkonferenz zu den Zahlen kündigte Apple an, im Dezember-Quartal einen Umsatzanstieg von zwischen sieben und zehn Prozent gegenüber dem Vorjahr zu erwarten. Das wäre laut Unternehmen das umsatzstärkste Quartal seiner Geschichte.
Das Wachstum im Service-Geschäft soll sich jedoch verlangsamen und im Dezember-Quartal nur noch bei acht bis neun Prozent liegen, nach 9.8 % im September-Quartal, als der Bereich einen Rekordumsatz von 31.6 Milliarden Dollar (28.2 Milliarden Euro) erzielte. Apple verwies auf Belastungen durch Lizenzen von Drittanbietern und Wechselkurseffekte.
Apple rechnet damit, dass steigende Speicherkosten und Ausgaben für die Einführung von Siri KI die Bruttomarge im Dezember-Quartal auf zwischen 45 % und 46 % drücken. Damit läge sie unter den von Analysten prognostizierten 46.3 %. Höhere Preise für Speicherchips machen den größten Teil des Drucks aus.
„Wo die Anleger enttäuscht wurden, war bei der Marge“, sagte Ben Barringer, Leiter der Technologieanalyse beim Vermögensverwalter Quilter Cheviot.
„Sobald diese Zollvorteile wegfallen, wird die Marge belastet und dementsprechend lautet die Prognose, dass sie sinkt.“
Das Unternehmen stellt für das Quartal ein Umsatzwachstum von sieben bis zehn Prozent in Aussicht und liegt damit über den 6.1 %, die Analysten erwartet hatten.
Apple hat die Preise für mehrere Produkte in diesem Jahr bereits angehoben. Der Konzern versucht außerdem, die Auswirkungen höherer Speicherkosten zu begrenzen, indem er Lagerbestände nutzt, die zu niedrigeren Preisen eingekauft wurden, und die Ausgaben für andere Komponenten reduziert.
Apples KI-Ausgaben im Fokus
Apple stand lange in der Kritik, bei KI zurückzufallen. Nun arbeitet der Konzern mit Partnern zusammen, um seine Dienste zu verbessern, hält die eigenen Investitionsausgaben aber vergleichsweise niedrig.
Im September bestätigte der iPhone-Hersteller, dass die Modelle, die die neue Version von Siri antreiben, gemeinsam mit Google entwickelt wurden. Grundlage ist eine mehrjährige Vereinbarung, die im Januar bekanntgegeben wurde.
Barringer erklärte, Apples geringere Abhängigkeit vom aktuellen KI-Investitionsboom habe dem Konzern beim jüngsten Ausverkauf im Technologiesektor etwas Schutz geboten, auch wenn die Bewertung weiterhin anspruchsvoll sei.
„Apple ist nicht in gleichem Maß vom Erfolg des KI-Geschäfts abhängig wie einige Hyperscaler und spürt sicherlich nicht denselben Druck auf die Cashflows. Das ist kurzfristig vorteilhaft, doch das Unternehmen muss sicherstellen, dass es dadurch langfristig nicht ins Hintertreffen gerät.“
Apples Investitionsausgaben („capital spending“) sanken im gesamten Geschäftsjahr um 29 % auf 9 Milliarden Dollar (8 Milliarden Euro), während die Ausgaben für Forschung und Entwicklung um 32 % auf 45.8 Milliarden Dollar (40.8 Milliarden Euro) stiegen. Das Unternehmen legt nicht offen, welcher Anteil davon in KI fließt.
Zum Vergleich: Microsoft, Alphabet, Amazon und Meta dürften Analystenschätzungen zufolge in diesem Jahr mehr als 700 Milliarden Dollar (624 Milliarden Euro) in Sachinvestitionen stecken, einen großen Teil davon in KI-Infrastruktur.