









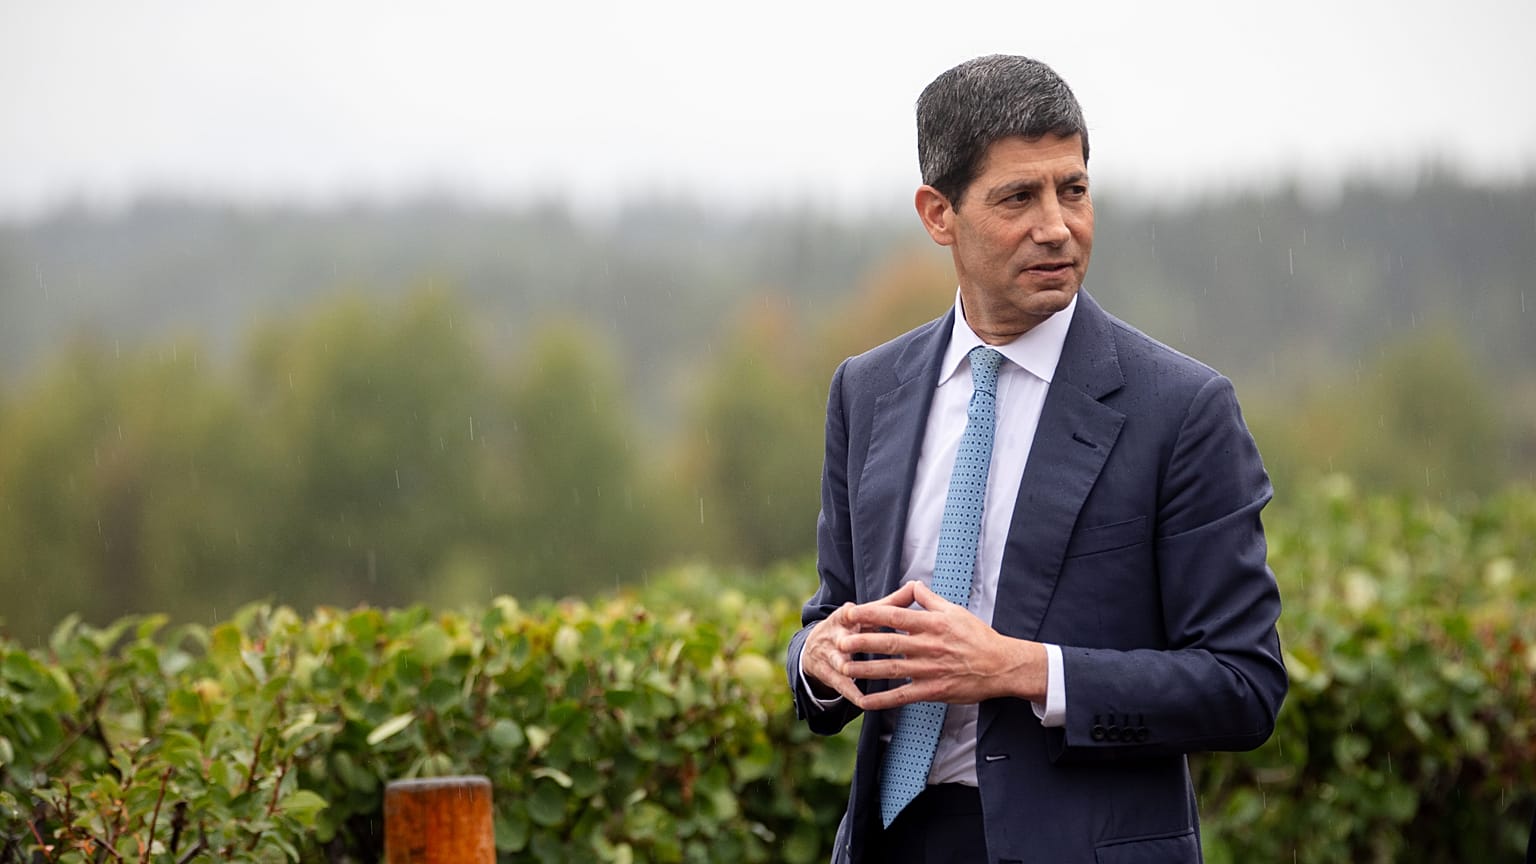


Die US-Notenbank dürfte erstmals seit drei Jahren den Leitzins anheben, denn die anhaltend hohe Inflation stellt Kevin Warshs Bekenntnis zur Preisstabilität auf die Probe.
Seit kaum vier Monaten im Amt steht US-Notenbankchef Kevin Warsh zwischen den Erwartungen der Finanzmärkte und dem Druck von US-Präsident Donald Trump. Die Märkte rechnen mit einer Zinserhöhung, Trump fordert niedrigere Zinsen oder zumindest Stillstand.
 WERBUNG
Ökonominnen und Ökonomen gehen überwiegend davon aus, dass Warsh und seine Mitentscheider der Markterwartung folgen, wenn die Fed am Mittwoch ihre Zinsentscheidung bekannt gibt.
Warsh hat sich wenig Spielraum gelassen, um eine Anhebung zu vermeiden. Auf der Notenbankkonferenz in Jackson Hole Ende August warnte er, die Inflation liege noch deutlich über dem Zwei-Prozent-Ziel der Fed.
Die Erwartungen eines Zinsschrittes haben sich nach den jüngsten Inflationsdaten weiter verstärkt. Sie zeigen, dass der Preisdruck hartnäckig hoch bleibt. Terminmärkte sehen die Wahrscheinlichkeit einer Anhebung um einen Viertelpunkt inzwischen bei rund 90 Prozent.
Ein solcher Schritt würde den Zielkorridor der Fed von 3,5 bis 3,75 Prozent auf 3,75 bis 4 Prozent anheben.
Bewährungsprobe für die Glaubwürdigkeit der Fed
Seit dem zweiundzwanzigsten Mai steht Warsh an der Spitze der Fed. Kurz darauf sah er sich bereits einem ähnlichen Dilemma gegenüber: Trotz harter Worte gegen die Inflation beließ die Notenbank den Leitzins im Juli unverändert.
Seine anschließende Pressekonferenz brachte den Anlegern kaum Klarheit darüber, wie die Fed auf die hartnäckige Inflation reagieren will. Langfristige Finanzierungskosten sind seither gestiegen. Die Rendite zehnjähriger US-Staatsanleihen kletterte in dieser Woche über 5 Prozent, ein Niveau, das es seit Jahren nicht mehr gab.
Auch die Hypothekenzinsen, die stärker von den Staatsanleiherenditen als vom Leitzins der Fed beeinflusst werden, sind gestiegen. Der durchschnittliche Satz für dreißigjährige Hypotheken mit festem Zins lag in der Woche bis zum zehnten September laut Freddie Mac bei 6,76 Prozent.
Belässt die Fed die Zinsen erneut unverändert, droht sich die Marktreaktion vom Juli zu wiederholen, warnen Fachleute. Anleger verlangen im Allgemeinen höhere Renditen auf Staats- und Unternehmensanleihen, wenn sie mit dauerhaft hoher Inflation rechnen.
„Das ist das Paradox: Eine Anhebung jetzt kann die langfristigen Zinsen später drücken“, sagte Diane Swonk, Chefökonomin beim Beratungsunternehmen KPMG.
„Wenn die Fed das Vertrauen in das Zwei-Prozent-Ziel wiederherstellt, kann die Inflationsprämie fallen. Gelingt das nicht, ziehen die Märkte die Zügel selbst an – über höhere Hypothekenzinsen, steigende Kreditkosten für Unternehmen und teurere Staatsschulden.“
Inflation durchkreuzt Warshs Pläne
Im vergangenen Jahr, als er um den Chefposten bei der Fed warb, argumentierte Warsh, die Notenbank könne die Zinsen senken.
Die wirtschaftliche Lage hat sich seitdem deutlich verändert. Der Krieg mit Iran treibt die Energiepreise nach oben. Zusätzliche Zölle und kräftige Investitionen in Infrastruktur für künstliche Intelligenz verstärken den Inflationsdruck.
Der bevorzugte Inflationsindikator der Fed, der Preisindex für die persönlichen Konsumausgaben (PCE), stieg im Jahresvergleich bis Juli auf 3,7 Prozent. Im April 2025 lag er noch bei 2,3 Prozent, bevor Trumps jüngste Zölle in Kraft traten.
Die Kerninflation des PCE, die stark schwankende Preise für Energie und Nahrungsmittel ausklammert, erreichte im Juli 3,3 Prozent. Kurz vor Beginn des Iran-Krieges hatte sie noch bei 3 Prozent gelegen.
Eine abermalige Zinspause würde die Fed der Kritik aussetzen, sie beuge sich dem Druck aus dem Weißen Haus und gefährde damit ihre Glaubwürdigkeit bei Investoren.
„Kevin denkt an sein Vermächtnis“, sagte Kristin Forbes, Ökonomieprofessorin am Massachusetts Institute of Technology und frühere Geldpolitikerin der Bank of England.
„Und er weiß, dass Notenbankchefs, die der Politik statt der wirtschaftlichen Lage folgen, in den Geschichtsbüchern nicht gut wegkommen.“
Trump hatte Warshs Vorgänger Jerome Powell immer wieder dafür kritisiert, die Zinsen nicht schnell genug zu senken. Das Justizministerium leitete zudem eine Strafuntersuchung zu Powells Aussagen vor dem Kongress ein, stellte die Ermittlungen später jedoch ein.
Auf die Frage, wie Trump auf eine Zinserhöhung reagieren könnte, sagte der Wirtschaftsberater des Weißen Hauses, Kevin Hassett, am Sonntag beim Sender Fox News: „Ich bin sicher, begeistert wäre er nicht. Aber er wird die Unabhängigkeit von Kevin Warsh über alles stellen.“
Reicht eine einzige Zinserhöhung?
Selbst wenn die Fed am Mittwoch erhöht, ist offen, ob weitere Schritte folgen.
Zentralbanken verändern Zinsen selten nur ein einziges Mal. Meist leiten sie eine Serie von Erhöhungen oder Senkungen ein, um Inflation und Konjunktur zu beeinflussen.
Es gibt jedoch ein Beispiel für eine einmalige Anhebung. Im März 1997 erhöhte die Fed unter Alan Greenspan den Leitzins um einen Viertelpunkt. Wenige Monate später begann die Asienkrise. Die Währungshüter ließen den Zins zunächst unverändert und senkten ihn im Herbst 1998 dreimal.
An den Finanzmärkten rechnen viele derzeit mit drei Zinsschritten: im September, im Dezember und im März.
Der UBS-Ökonom Jonathan Pingle hält es dennoch für möglich, dass die Fed von weiteren Erhöhungen abrückt, falls kommende Daten eine Abschwächung der Inflation zeigen.
„Sie müssen diese Serie nicht durchziehen, wenn die Daten in ihre Richtung laufen“, sagte Pingle.
Investoren werden daher am Mittwoch genau auf die aktualisierten vierteljährlichen Konjunktur- und Zinsprognosen der Fed schauen. Sie zeigen, wo die einzelnen Notenbanker den Leitzins am Ende dieses und am Ende des kommenden Jahres sehen.