




Steigende Zinsen und politische Unsicherheit setzen Frankreichs Haushalt unter Druck. Oxford Economics warnt: Ein schwerer Anleihemarkt-Schock könnte 2027 Frankreich und Italien in die Rezession stoßen, eine Schuldenkrise gilt aber nicht als Basisszenario.
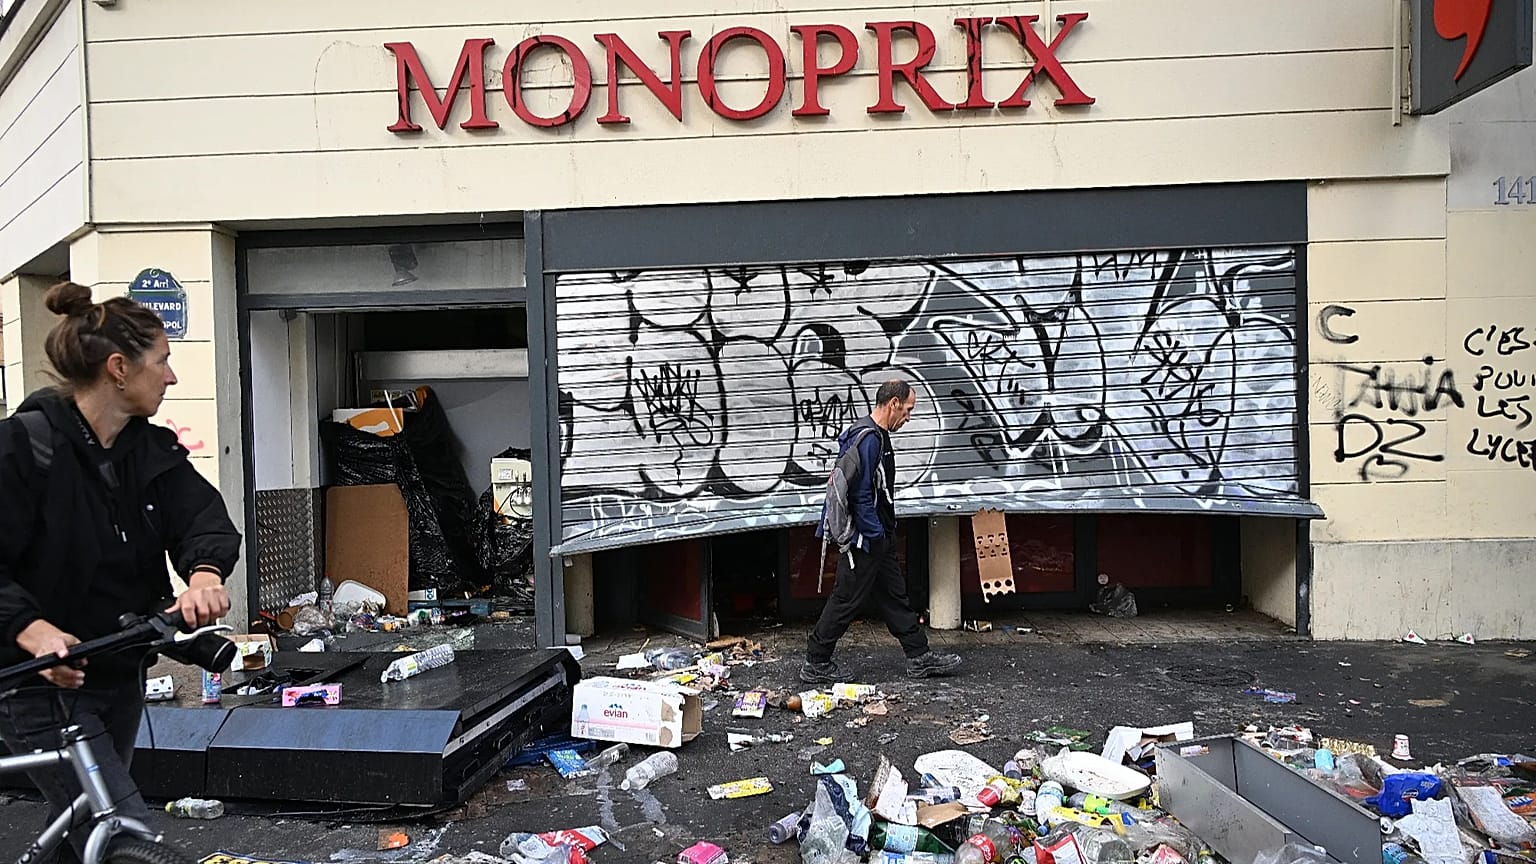
Die zweitgrößte Volkswirtschaft der Eurozone verzeichnete am Montag weiter steigende Anleiherenditen. Zuvor war es am Wochenende zu heftigen Straßenprotesten im Land gekommen.
 WERBUNG
Die Rendite der französischen zehnjährigen Staatsanleihe bewegte sich am Montag um vier Komma neun Prozent, nahe dem höchsten Stand seit mehr als zwei Jahrzehnten. Anleger verlangten einen höheren Aufschlag für das Halten französischer Schulden. Demonstrierende fordern Maßnahmen gegen steigende Lebenshaltungskosten und den Abbau öffentlicher Dienstleistungen, etwa im Bildungsbereich.
Die Unruhen erhöhen den Druck auf die Regierung. Sie versucht, den Haushalt für 2027 durch die tief gespaltene Nationalversammlung, die Unterkammer des französischen Parlaments, zu bringen.
Die unmittelbare Aufgabe besteht darin, einen glaubwürdigen Haushalt zu beschließen, der Anleger vor der Präsidentschaftswahl im Frühjahr 2027 beruhigt. Ob das Vertrauen zurückkehrt, hängt aber auch davon ab, ob die nächste Regierung über mehrere Jahre zu einer Verbesserung der Staatsfinanzen stehen kann.
Was schürt die Sorgen der Anleger?
Frankreich hat eine der höchsten Schuldenquoten in der EU. Sie liegt laut dem Statistikamt INSEE bei 119 % der Wirtschaftsleistung. Gleichzeitig rechnet die Regierung für 2026 mit einem Defizit von fünf Komma vier Prozent des BIP. Die Staatsschulden beliefen sich Ende Juni 2026 auf 3,596 Billionen Euro.
Die Kosten für den Schuldendienst steigen rasant. Die Regierung erwartet für 2027 Zinszahlungen auf die Staatsschuld von 91 Milliarden Euro, nach 79,2 Milliarden Euro in diesem Jahr. Das ist ein Plus von fast 12 Milliarden Euro.
Beschleunigte Inflation und schwaches Wachstum drohen die Steuereinnahmen zu drücken und Defizit wie Schulden weiter nach oben zu treiben.
Damit bleibt der Regierung wenig Spielraum, die Forderungen der Protestierenden mit einem neuen großen Ausgabenpaket zu erfüllen – ähnlich der Politik von Präsident Emmanuel Macron, der zu Beginn der Pandemie nach dem Motto „koste es, was es wolle“ handelte.
Gleichzeitig wächst der Druck, das Defizit zu senken und sich auf dauerhafte Einsparungen festzulegen, um die Finanzmärkte zu beruhigen. Bleiben die Finanzierungskosten hoch oder steigen weiter, könnte Frankreich seine Schulden immer schwerer kontrollieren.
Eine eskalierende Krise könnte zudem andere große Euro-Länder wie Italien erfassen.
Wie Frankreichs Schuldenkrise Italien treffen könnte
Die Beratungsfirma Oxford Economics hat durchgerechnet, welche Folgen Turbulenzen am französischen Anleihemarkt mit Ansteckungseffekten für andere hochverschuldete Euro-Länder hätten. Italien würde demnach besonders leiden, weil dort langsames Wachstum, hohe Schulden und investitionsschwache Unternehmen zusammenkommen, die empfindlich auf straffere Finanzierungsbedingungen reagieren.
Ein wichtiger Gradmesser für die Nervosität der Märkte ist die Lücke zwischen der Rendite einer zehnjährigen Staatsanleihe eines Landes und der entsprechenden Bundesanleihe. Derzeit liegt dieser Spread – also der Aufschlag, den Anleger für französische im Vergleich zu deutschen Papieren verlangen – bei rund 145 Basispunkten. Das bleibt knapp unter dem Höchststand von Anfang des Monats, dem höchsten Niveau seit der Euro-Schuldenkrise 2011/2012.
Oxford Economics skizziert ein Basisszenario und zwei Negativszenarien. Im Basisszenario bleibt der Spread Frankreichs bis zur Präsidentschaftswahl im April 2027 unter 200 Basispunkten und geht danach zurück. Die Analysten halten eine ausgewachsene französische Schuldenkrise weiterhin für ein unwahrscheinliches, aber potenziell sehr folgenschweres Risiko, nicht für ihre Hauptprognose.
Die beiden Negativszenarien kombinieren höhere Finanzierungskosten mit einem Einbruch des Geschäfts- und Verbrauchervertrauens. Im moderaten Fall weitet sich der französische Spread von rund 140 auf 250 Basispunkte aus. Im schweren Szenario steigt er auf 400 Basispunkte.
Im schweren Szenario würden Frankreich und Italien 2027 in eine Rezession rutschen. Belgien müsste mit deutlich höheren Finanzierungskosten rechnen. Spanien, Portugal und Griechenland hätten ebenfalls mit steigenden Anleiherenditen zu kämpfen, dürften aber weniger stark leiden und nicht in die Rezession abgleiten.
Entscheidend ist: Selbst in diesem schweren Szenario würde die Eurozone als Ganzes eine Rezession vermeiden.
Nach Einschätzung von Andrew Kenningham, Chefvolkswirt Europa bei Capital Economics, ist ein Anstieg des französischen Spreads auf 400 Basispunkte „ein plausibles Negativszenario, (…) vergleichbar mit den italienischen Spreads im Jahr 2012“.
In einem solchen Fall stünde auch auf andere hochverschuldete Länder, darunter Italien, erheblicher Druck, sagte Kenningham.
„Im Unterschied zu den frühen 2010er-Jahren wäre die EZB jedoch gut positioniert, andere Länder als Frankreich über ihr Transmission Protection Instrument (TPI) zu stützen“, so der Ökonom.
Mit diesem Instrument kann die EZB Staatsanleihen kaufen, um die Finanzierungskosten zu dämpfen, sofern das betreffende Land bestimmte Auflagen erfüllt.
Kenningham betonte zudem, dass die Risiken für den Bankensektor und die Gefahr eines Immobiliencrashs deutlich geringer seien als in den 2010er-Jahren.
„Die Lage könnte sehr ernst werden, aber wohl nicht so schlimm wie in den 2010er-Jahren.“
Im schweren Szenario von Oxford Economics würde die Rendite der französischen zehnjährigen Staatsanleihe im zweiten Quartal 2027 sieben Prozent erreichen. Das Staatsdefizit wäre auf dem Weg, sechs Prozent des BIP zu übersteigen. Die Beratung warnt, dass Renditen in dieser Höhe eine Liquiditätskrise auslösen könnten.
Mit einer raschen Intervention der EZB zugunsten Frankreichs rechnen die Märkte jedoch kaum. EZB-Präsidentin Christine Lagarde sagte vergangene Woche, die Mittel zur Eindämmung der steigenden französischen Finanzierungskosten „müssen zuerst in Frankreich gefunden werden“ – durch haushaltspolitische Maßnahmen, die Anlegern Vertrauen geben.
Was Frankreich tun kann, um Vertrauen zurückzugewinnen
Laut Oxford Economics könnten Maßnahmen zur Beruhigung der Märkte unter anderem in einem schrittweisen Ausgabenstopp über mehrere Jahre bestehen, flankiert von klaren gesetzlichen Zusagen, vor allem bei der Anhebung des Rentenalters.
Die Berater warnen allerdings, dass „die derzeitige Minderheitsregierung nicht glaubwürdig zusichern kann, die öffentlichen Finanzen dauerhaft zu konsolidieren“. Ein Großteil der Last unpopulärer Sparmaßnahmen dürfte daher auf die nächste Regierung fallen.
In der Zwischenzeit erwarten Anleger nach Kenningham, dass die Regierung einen Haushalt beschließt, der das Defizit im kommenden Jahr auf rund fünf Prozent des BIP senkt. „Alles, was dahinter zurückbleibt, könnte zu einem weiteren Vertrauensverlust am französischen Anleihemarkt führen.“
Vor der Präsidentschaftswahl im kommenden Frühjahr liegt die rechtsnationale Politikerin Marine Le Pen in Umfragen vorn. In einem Interview mit der „Financial Times“ vergangene Woche kündigte sie „massive Kürzungen der Staatsausgaben bei gleichzeitiger Ankurbelung der Wirtschaft“ an.
Ihr „Gegenhaushalt“, den sie am 6. Oktober vorstellte, zielt auf Nettoeinsparungen von 140 Milliarden Euro bis 2032 im Vergleich zu 2026, auf ein Defizit von unter drei Prozent des BIP bis 2030 und auf eine Schuldenbremse in der Verfassung. Ihre Partei will unter anderem Verwaltungsausgaben, Sozialausgaben, migrationsbezogene Ausgaben sowie Frankreichs Beitrag zum EU-Haushalt kürzen.
Viele Ökonominnen und Ökonomen stellen diese Zahlen infrage. Mathieu Plane, stellvertretender Direktor für Analyse und Prognosen am französischen Wirtschaftsforschungsinstitut OFCE, sagte der Zeitung „Le Monde“, mehr als 80 Milliarden Euro der geplanten Einsparungen seien fragwürdig, schlecht definiert und schwer umzusetzen.
Frankreich droht damit ein Teufelskreis: Höhere Finanzierungskosten erzwingen zusätzliche Ausgabenkürzungen oder Steuererhöhungen. Das schwächt das Wachstum und macht die Schulden noch schwerer beherrschbar.
„Frankreich steuert seit vielen Jahren auf eine Schuldenkrise zu, und dieser Moment rückt nun näher“, fasste Kenningham zusammen.