










Französische Kreditkosten steigen auf den höchsten Stand seit 2002, der Abstand zu Deutschland ist so groß wie seit 2011. Was treibt die Schuldenkrise, wie weit geht sie noch?
Über weite Teile des vergangenen Jahrzehnts galt es als fast ebenso sicher, dem französischen Staat Geld zu leihen wie dem deutschen.
 WERBUNG
Diese Einschätzung bröckelt nun, und das in hohem Tempo.
In der vergangenen Woche verlangten Investoren bis zu fünf Prozent Zinsen pro Jahr, wenn sie dem französischen Staat für zehn Jahre Geld leihen sollten. So hohe Kosten für zehnjährige Anleihen hatte Frankreich zuletzt im Juli 2002.
Die Zusatzrendite, die Anleger für französische Papiere im Vergleich zu deutschen Bundesanleihen fordern, ist auf den höchsten Stand seit der Schuldenkrise der Eurozone 2011/2012 gestiegen.
Inzwischen zahlt Frankreich höhere Zinsen als Italien und Griechenland, zwei Länder, die damals im Zentrum der Krise standen.
Die Entwicklung betrifft weit mehr als den Markt für Staatsanleihen. Die Finanzierungskosten des Staates wirken sich auf Hypotheken, Unternehmenskredite und die Zinslast aus, die am Ende jeder französische Steuerzahler trägt.
Wie ist die zweitgrößte Volkswirtschaft der Eurozone in diese Lage geraten – und wie weit kann das noch gehen?
Staatsverschuldung Frankreichs steigt auf 119 % der Wirtschaftsleistung
Die Ursache des Problems ist simpel.
Der französische Staat gibt jedes Jahr deutlich mehr aus, als er an Steuern einnimmt. Die Lücke füllt er mit neuen Schulden.
In diesem Jahr soll diese Lücke, das Defizit, 5,4 Prozent der jährlichen Wirtschaftsleistung erreichen, also des Bruttoinlandsprodukts (BIP).
Die EU-Regeln sehen eine Obergrenze von drei Prozent des BIP für das Defizit vor.
Jahr für Jahr summieren sich diese Defizite zu immer höheren Schulden.
Die öffentlichen Schulden Frankreichs lagen im zweiten Quartal 2026 bei 3,6 Billionen Euro. Das entspricht 119 Prozent des BIP, nach 115,6 Prozent ein Jahr zuvor, wie das Statistikamt INSEE mitteilt.
Problematisch wird es, wenn Anleger Zweifel an der Rückzahlungsstrategie bekommen.
Warum die Märkte die Geduld mit Paris verlieren
Frankreich hat einen Plan. Das Problem ist seine Bilanz.
Am vergangenen Donnerstag legte die Minderheitsregierung von Premierminister Sébastien Lecornu ihren Haushaltsentwurf für 2027 vor. Er sieht Einsparungen und zusätzliche Einnahmen von rund 54 Milliarden Euro vor.
Ziel ist ein Defizit von fünf Prozent des BIP im kommenden Jahr, nach 5,4 Prozent im Jahr 2026.
Rund zwei Drittel der Anpassung sollen durch geringere Ausgaben kommen, ein Drittel durch höhere Steuern und Abgaben.
Vorgesehen sind unter anderem Einsparungen von jeweils sechs Milliarden Euro bei Renten und im Gesundheitswesen.
Die Staatsausgaben ohne Zinsen und Verteidigung sollen nominell eingefroren werden. Nach Inflation schrumpfen die Budgets dadurch real.
Doch statt die Märkte zu beruhigen, hat der Plan die Investoren verunsichert.
Lecornu verfügt über keine Mehrheit im Parlament. Die Nationalversammlung beginnt am 13. Oktober mit der Debatte über den Entwurf, und im Frühjahr 2027 steht eine Präsidentschaftswahl an.
Der BNP-Paribas-Ökonom Stéphane Colliac erinnert daran, dass Frankreich seine Haushaltsziele in drei der vier Jahre zwischen 2023 und 2026 verfehlt hat.
Zinsausgaben und Verteidigungsetat steigen gleichzeitig. Die Regierung muss daher Einsparungen im Umfang von etwa einem Prozent des BIP finden, um das Defizit überhaupt um 0,4 Prozentpunkte senken zu können, rechnet Colliac vor.
Das hohe Angebot verstärkt den Druck.
Das französische Schatzamt will 2027 Anleihen im Wert von 340 Milliarden Euro platzieren, 20 Milliarden mehr als in diesem Jahr, weil Pandemie-Schulden fällig werden.
Selbst wenn alles nach Plan läuft, rechnet Colliac damit, dass die Schuldenquote 2027 auf 121 Prozent des BIP steigt und sich erst 2032 bei 124 Prozent einpendelt.
Enrique Díaz-Alvarez, Chefökonom beim Finanzdienstleister Ebury, sagt: „Die politische Blockade in Paris ist weiterhin keineswegs gelöst.“ Die Vorschläge stoßen aus seiner Sicht auch bei der Haushaltsaufsicht auf Skepsis.
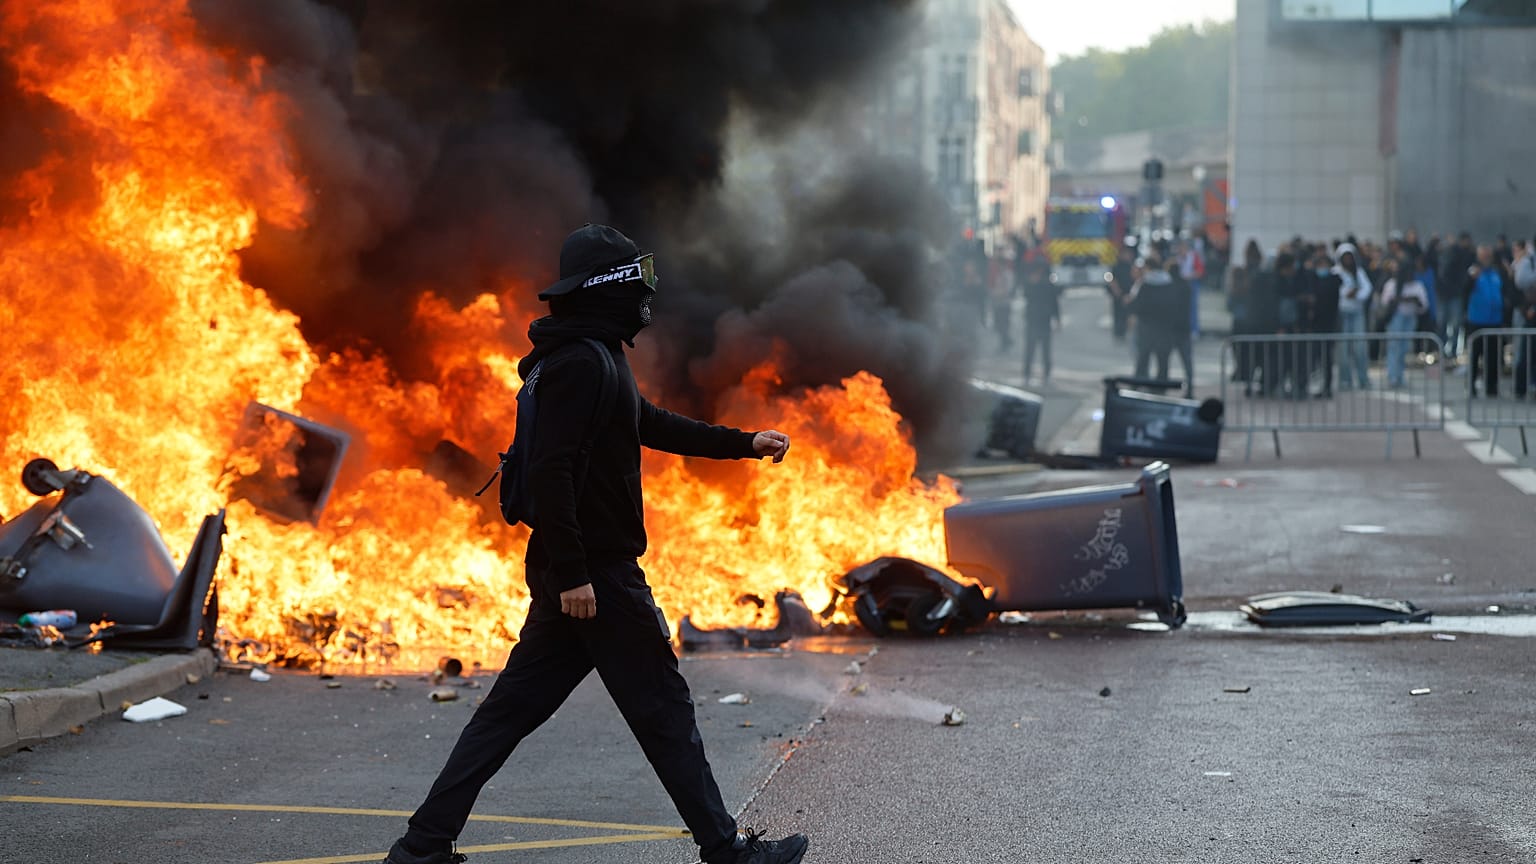
Studentenproteste gegen unterfinanzierte Schulen erhöhen den Druck auf die Regierung zusätzlich.
Warum Frankreichs Staatsrisiko jetzt eskaliert
Nicht nur der Anstieg der Rendite zehnjähriger französischer Anleihen auf fünf Prozent sorgt für Unruhe. Die wachsende Lücke zu Deutschland zeigt, wie stark die Sorgen der Anleger um die französischen Schulden zunehmen.
Der Aufschlag gegenüber vergleichbaren deutschen Bundesanleihen stieg auf 152 Basispunkte, also 1,52 Prozentpunkte, und kehrte damit auf Niveaus zurück, die mit der Eurokrise 2011 verbunden werden.
Strategen der Bank Intesa Sanpaolo um Gian Marco Salcioli betonen, dass die Geschwindigkeit der Bewegung wichtiger sei als das erreichte Niveau.
Wenn Renditen so schnell nach oben schießen, verschieben sich die Sorgen aus ihrer Sicht von der Höhe der Zinsen hin zur Gefahr, dass Schulden nicht vollständig zurückgezahlt werden. Frankreich sei dafür das deutlichste Beispiel.
„Die Bewegung verwandelt das Zinsrisiko tendenziell in etwas Größeres, vor allem in ein Kreditrisiko“, schrieb Salcioli in einer Notiz an Kunden.
Díaz-Alvarez spricht von „der größten wöchentlichen Ausweitung dieser Spanne seit siebzehn Jahren“.
Droht die Krise auf Europa überzugreifen?
Warnsignale gibt es bereits.
Die ING-Strategen Michiel Tukker und Benjamin Schroeder berichten, dass sich die Renditeabstände italienischer und griechischer Anleihen zu Bundesanleihen während der Turbulenzen in Frankreich um fast 15 Basispunkte ausgeweitet haben.
„Schulden-Dynamiken gelten nicht mehr nur als französisches Problem“, schreiben sie.
Auch die Devisenmärkte reagieren.
Die Währungsanalysten von Intesa, Luca Cigognini und Fabio Vacchelli, verweisen darauf, dass der Euro im asiatischen Handel am Montag trotz schwächerer US-Arbeitsmarktdaten kurz 1,1161 Dollar erreichte.
Sie warnen, dass die Haushaltsprobleme Frankreichs ihn in Richtung 1,10 Dollar drücken könnten.
Für die EZB entsteht daraus ein heikler Balanceakt.
Die Inflation im Euroraum ist im September auf 3,8 Prozent gestiegen, was für weitere Straffungen spricht. Gleichzeitig spricht der Druck auf die Staatsanleihemärkte dafür, zunächst zu pausieren und mögliche Unterstützung zu prüfen.
„Eine Pause der EZB würde den Euro aus Sicht der Zinsdifferenzen belasten, allerdings würde eine Beruhigung der Schuldenmärkte Kapitalflüsse in die Währung zurückbringen“, sagt Ana Munera, Leiterin der globalen Marktstrategie bei BBVA.
Die EZB verfügt mit dem Transmission Protection Instrument über ein gezieltes Anleihekaufprogramm, das ungerechtfertigte Marktverwerfungen abfedern soll.
Ein Einsatz hängt jedoch unter anderem von der Tragfähigkeit der Schulden und der Einhaltung der Fiskalregeln ab.
Es ist keine bedingungslose Garantie für die Finanzierungskosten Frankreichs.
Mit solchen Käufen kann die EZB störende Unterschiede bei den Finanzierungskosten zwischen den Staaten begrenzen, ohne ihre wichtigsten Leitzinsen senken zu müssen.
Wie gefährlich ist die Lage?
Das unmittelbare Risiko besteht darin, dass die politische Blockade Frankreich daran hindert, einen Haushalt zu verabschieden.
Munera von BBVA warnt, Lecornu könnte keine ausreichende Unterstützung im Parlament finden und zum Rücktritt gezwungen werden.
Ohne verabschiedeten Haushalt müsste Frankreich erneut ein Notgesetz nutzen, um die grundlegende Staatsfinanzierung zu sichern – so wie bereits 2025 und 2026.
Jede zusätzliche Verzögerung hat ihren Preis.
Colliac von BNP Paribas schätzt, dass die Schuldenquote bis 2032 auf 126 Prozent des BIP steigt, falls ernsthafte Kürzungen des Defizits erst 2028 greifen.
Bei einem Finanzierungsbedarf von 340 Milliarden Euro im kommenden Jahr summiert sich jeder zusätzliche Zehntelprozentpunkt bei den Zinsen rasch.
Es gibt jedoch auch Gründe, nicht in Panik zu verfallen.
Frankreich ist kein Staat, der den Zugang zu den Märkten verloren hat. Die Gläubiger wollen jedoch höhere Zinsen und einen glaubwürdigen Plan sehen.
Die erste Bewährungsprobe im Parlament beginnt am 13. Oktober, wenn die Nationalversammlung mit der Haushaltsdebatte startet.