






HSBC: Alle G7-Staaten brauchen Primärüberschüsse wie Italien, um Schulden zu stabilisieren – Rom leiht vor Wahljahr-Budget günstiger als Paris.
Im September 1992 galt Italien als warnendes Beispiel für die europäische Finanzwelt. Die Lira musste den Europäischen Wechselkursmechanismus verlassen, die Währung brach ein, und Rom musste Investoren überzeugen, dass es seine Rechnungen weiter bezahlen kann.
 WERBUNG
Es folgten mehr als drei Jahrzehnte strenger Sparpolitik, über die die Italiener bis heute streiten. Jahr für Jahr nahm der Staat mehr Einnahmen ein, als er vor Zinszahlungen ausgab.
Ökonomen nennen das einen Primärüberschuss. Italien hat nach Daten des Internationalen Währungsfonds in 28 der 34 Jahre seit 1992 einen solchen erzielt.
Nun sagt eine der größten Banken der Welt, dass der Rest der Gruppe der Sieben denselben Weg gehen muss.
„Jedes G7-Mitglied wird Italien folgen müssen“, schrieb Janet Henry, weltweite Chefvolkswirtin von HSBC, in einer Analyse in der vergangenen Woche mit dem Titel „Turning Italian?“.
Ihr Argument stützt sich auf einfache Mathematik. Bleibt der Zinssatz, den ein Staat auf seine Schulden zahlt, über der Wachstumsrate seiner Wirtschaft, steigt die Schuldenquote. Sie geht nur zurück, wenn der Staat vor Zinszahlungen weniger ausgibt, als er einnimmt.
Da die Finanzierungskosten in den Industriestaaten hoch sind, rechnet Henry damit, dass diese Lücke bestehen bleibt.
Eine Lektion, die Italien auf harte Weise gelernt hat
Henry vermied es dennoch, Italien zum Musterschüler zu erklären.
„Italien ist kein Vorzeigeland: Der Schuldenberg ist weiterhin hoch, aber das Land erzielt seit vielen Jahren einen dauerhaften Primärüberschuss, anfangs erzwungen durch eine schwere Währungs- und Schuldenkrise im Jahr 1992“, schrieb sie.
Der Unterschied aus ihrer Sicht: Rom hält diesen Kurs seit Jahrzehnten durch, während die anderen kaum damit begonnen haben.
„Im Gegensatz zu Italien befindet sich keines der anderen Länder auf einem Pfad länger anhaltender Anpassung“, so Henry.
Nur Länder, die den Druck der Anleihemärkte gespürt haben, etwa das Vereinigte Königreich, haben im vergangenen Jahr versucht, ihre Defizite anzugehen, fügte sie hinzu.
Auch die Vereinigten Staaten entgehen dem Problem nicht. Henry verwies auf eine Schätzung des Direktors des Congressional Budget Office, der US-Haushaltsaufsicht, dem zufolge ein reines Schuldenstopp über Wachstum ein nominales Wachstum von sieben bis acht Prozent pro Jahr bei den aktuellen Zinsen erfordern würde.
Sie warnte außerdem, dass die einfachen Auswege versperrt sind. Regierungen können die Ausgaben nicht mehr so drastisch kürzen wie Griechenland und Portugal nach der Eurokrise, und Produktivitätsgewinne durch künstliche Intelligenz lassen sich womöglich nicht ohne Weiteres in höhere Steuereinnahmen ummünzen.
„Schwere politische Entscheidungen stehen bevor“, sagte sie.
Nur ein G7-Land gibt weniger aus, als es einnimmt
Die jüngsten Zahlen des IWF zeigen, wie isoliert Italien dasteht.
Laut dem Fiscal Monitor des Fonds vom Oktober steuert Italien in diesem Jahr auf einen Primärüberschuss von ein Prozent des BIP zu, der bis 2027 auf 1,2 % steigen soll. Es ist die einzige G7-Volkswirtschaft, für die ein solcher Überschuss erwartet wird.
Frankreich steuert in diesem Jahr auf ein Primärdefizit von 2,9 % des BIP zu. Deutschland, lange als fiskalischer Disziplinar der Eurozone gesehen, wird mit einem Primärdefizit von 3,4 % veranschlagt, weil es die Ausgaben für Verteidigung und Infrastruktur erhöht.
Die Vereinigten Staaten werden mit einem Primärdefizit von 4,9 % erwartet, Kanada mit 2,6 %, Japan und das Vereinigte Königreich jeweils mit etwa 1,2 %.
Wie weit die anderen Länder gehen müssten, ist umstritten. In der IWF-Zeitschrift Finance & Development schätzte der Ökonom Zsolt Darvas im März, dass Frankreich und die Vereinigten Staaten jeweils einen Primärüberschuss von 1,3 % des BIP benötigen würden, um ihre Schulden zu stabilisieren, und das Vereinigte Königreich 1,8 %.
Für Frankreich würde das bedeuten, seinen Haushalt um mehr als vier Prozentpunkte des BIP zu verbessern. Darvas stellte fest, dass Paris dieses Niveau in fünf Jahrzehnten nur sechsmal erreicht hat.
Klar ist aber auch: Italien trägt weiterhin die schwerere Last. Der IWF erwartet, dass seine öffentliche Schuldenquote in diesem Jahr 137,9 % des BIP erreicht, den höchsten Wert in der Eurozone und mehr als Griechenlands 136 %. Frankreich liegt bei 118,5 %.
Anleihemärkte haben ihre Meinung bereits geändert
Investoren scheinen zu einem ähnlichen Schluss wie HSBC gekommen zu sein.
Am Montag um 13:26 Uhr MEZ lag die Rendite der italienischen zehnjährigen Staatsanleihe bei 4,43 %, während die entsprechende französische OAT 4,93 % abwarf.
Das bedeutet, dass Rom sich für zehn Jahre zu einem halben Prozentpunkt weniger verschuldet als Paris. Am Freitag schloss der Abstand bei 50 Basispunkten, der größte Vorteil Italiens seit mindestens 1999, wie Daten von TradingView zeigen.
Die Umkehr kam schnell. Zu Jahresbeginn 2025 zahlte Italien 34 Basispunkte mehr als Frankreich. Im September 2025 kreuzten sich die beiden Linien, seitdem hat sich der Abstand weiter vergrößert.
Italien leiht sich inzwischen auch günstiger als das Vereinigte Königreich, wo die Rendite der zehnjährigen Gilt 5,35 % beträgt, und als die Vereinigten Staaten, wo die zehnjährige Treasury 5,12 % einbringt.
Gegenüber Deutschland, dem Referenzland der Eurozone, liegt der BTP-Bund-Spread bei 106 Basispunkten. Der Spread misst den zusätzlichen Ertrag, den Investoren verlangen, wenn sie italienische statt deutscher Staatsanleihen halten. Die entsprechende Lücke Frankreichs liegt bei 156 Basispunkten, mehr als doppelt so viel wie die 71 Basispunkte zu Jahresbeginn.
Auch Italien blieb von der Verkaufswelle in diesem Jahr nicht verschont. Sein Spread hat sich seit Ende Februar von etwa 60 Basispunkten ausgeweitet, als der Krieg im Nahen Osten Energiepreise, Inflationserwartungen und Finanzierungskosten in Europa nach oben trieb.
Claus Vistesen und Melanie Debono, Ökonomen bei Pantheon Macroeconomics, rechnen damit, dass sich diese Bewegung wieder zurückbildet.
„Wir glauben, dass der BTP-Bund-Spread im kommenden Jahr fällt und die Ausweitung in diesem Jahr mehr als wettmacht“, schrieben sie am Donnerstag in einer Notiz. „Wir erwarten bis Mitte 2027 einen BTP-Bund-Spread von 20 Basispunkten, von derzeit etwas über 100 Basispunkten.“
Ein Teil ihrer Begründung ist Frankreich. Sie argumentieren, dass dessen schwerwiegendere Haushaltsprobleme, zusammen mit der Unsicherheit rund um die Präsidentschaftswahl im kommenden Jahr, Investoren weiter in italienische Anleihen treiben werden.
Selbst dann würde günstigeres relatives Schuldenmachen Italiens Schulden nicht billig machen. „Die Renditen bleiben hoch, bei etwas über drei Prozent, und halten damit die Schuldenkosten der italienischen Regierung vorerst erhöht“, schrieben sie.
Haushalt im Wahljahr stellt das Modell auf die Probe
Die größere Bewährungsprobe für Italien könnte jedoch aus Rom selbst kommen.
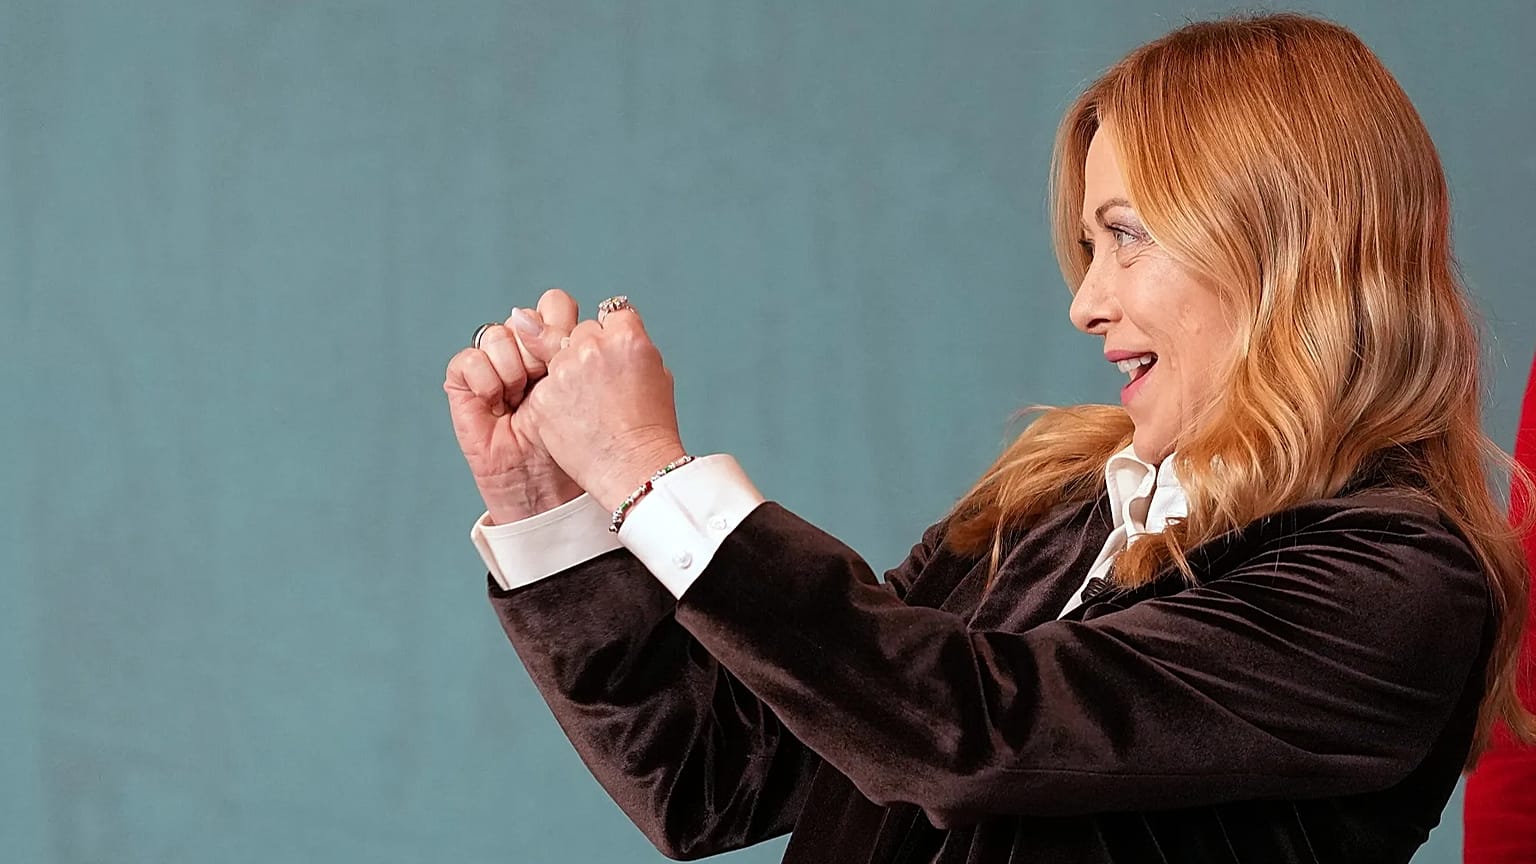
Die Regierung von Giorgia Meloni hat am 28. Oktober ihren Haushalt für 2027 beschlossen, ein Paket im Umfang von rund 26 Milliarden Euro, das nun im Parlament beraten wird.
Ein Großteil entfällt auf Steuererleichterungen.
Nur für 2027 soll der Satz von 33 % in der Einkommensteuer auf Einkommen bis 55.000 Euro statt bisher 50.000 Euro ausgeweitet werden.
Junge Beschäftigte im Privatsektor, die nach 1997 geboren sind und bis zu 28.000 Euro verdienen, sollen auf Gehaltserhöhungen von bis zu 2.500 Euro einen Pauschalsatz von ein Prozent zahlen. Erhöhungen aus neuen Tarifverträgen sollen mit einem Pauschalsatz von fünf Prozent besteuert werden, für Arbeitnehmer mit Einkommen bis 33.000 Euro.
Selbstständige könnten im Flat-Tax-Regime bleiben, wenn ihr Umsatz bis zu 100.000 Euro beträgt, bisher liegt die Grenze bei 85.000 Euro.
Die Kfz-Steuer soll dauerhaft für ein versichertes Auto je Eigentümer mit bis zu 80 Kilowatt entfallen, und Mütter von zwei oder mehr Kindern mit Einkommen bis 40.000 Euro sollen monatlich 100 Euro steuerfrei erhalten.
Um einen Teil davon zu finanzieren, sollen Banken und Versicherer zwei Jahre lang eine um drei Prozentpunkte höhere Körperschaftsteuer zahlen, Energieunternehmen eine höhere regionale Unternehmenssteuer, und die Steuer auf Finanztransaktionen soll sich auf 0,8 % verdoppeln.
Der Rechnungshof, der die öffentlichen Ausgaben überwacht, sagte den Abgeordneten am 9. November, dass viele der Steuervergünstigungen Ende 2027 auslaufen und dass rund 70 % der Finanzierung nicht fortgeschrieben werden, sodass die Rechnung beim nächsten Parlament landet.
Der Haushaltsplan der Regierung, der im Oktober veröffentlicht wurde, sieht das Defizit in diesem Jahr bei 2,9 % des BIP, ansteigend auf 3,4 % im Jahr 2027, wenn zusätzliche Verteidigungs- und Energieausgaben nach EU-Regeln eingerechnet werden.
Die Schuldenquote dürfte im nächsten Jahr leicht auf 138,5 % des BIP steigen.
Eine Wahl mit offenem Ausgang
Der Haushalt liegt vor, während Italien auf eine Parlamentswahl zusteuert, die bis spätestens Herbst 2027 stattfinden muss, während in Rom bereits über einen früheren Termin im Frühjahr gesprochen wird.
Die jüngste SWG-Umfrage für den Sender La7, veröffentlicht am 9. November, sieht die Mitte-links-Opposition bei 44,9 % und Melonis Mitte-rechts-Koalition bei 44 %, ein Abstand innerhalb der Fehlermarge.
Melonis Fratelli d’Italia bleiben mit 28,9 % die stärkste Einzelpartei, während 29 % der Befragten keine Präferenz nannten.
Pantheons Basisszenario ist, dass die Regierungskoalition die Wahl übersteht. Das sehen die Ökonomen als weiteren Grund, warum der Spread bis 2027 eng bleiben dürfte.
1992 hatte Italien keine andere Wahl, als den Gürtel enger zu schnallen. 34 Jahre später bekommt der Rest der G7 denselben Rat, just in dem Moment, in dem Italien in Versuchung gerät, seinen eigenen zu lockern.