










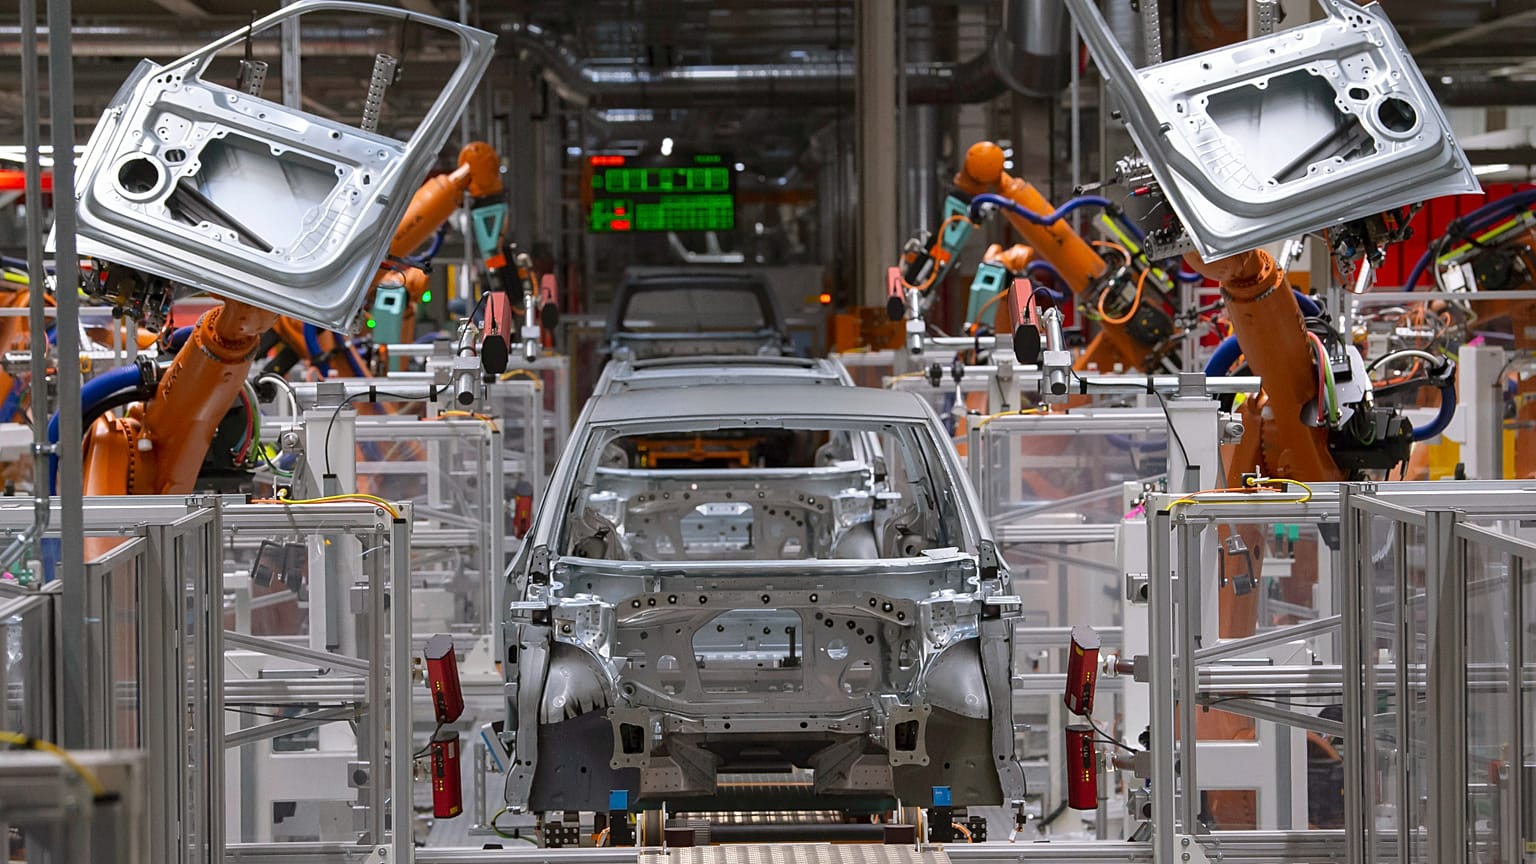


Europas Autoindustrie gerät wegen ihrer Abhängigkeit von wenigen Ländern bei Chips und Schlüsselrohstoffen besonders unter Druck. Laut einem neuen Bericht konkurrieren Elektroautobauer zunehmend mit KI und Rechenzentren um dieselben Materialien.
Europäische Autohersteller sind für Chips, Magnete und Metalle, die sie für ihre Fahrzeuge brauchen, auf eine kleine Gruppe von Ländern, Zulieferern und Verarbeitungszentren angewiesen. Diese Abhängigkeit ist laut einer neuen Studie das größte Lieferkettenrisiko für die Autoindustrie in der EU.
 WERBUNG
Die Analyse, die die tschechische und deutsche Niederlassung der Beratung EY im Auftrag des europäischen Herstellerverbands ACEA erstellt und am Dienstag veröffentlicht hat, bewertete zehn kritische Materialien und Komponenten anhand von sechs Faktoren, die die Versorgung einschränken können.
Am stärksten ins Gewicht fiel die Konzentration der Lieferquellen: Sie erreichte 4,6 auf einer Skala von eins bis fünf.
Besonders verwundbar sind fünf Vorprodukte: Halbleiter, Silizium, Wolfram, Neodym-Eisen-Bor-Magnete für Elektromotoren sowie Kabelbäume, also die Leitungsstränge, die die elektrischen Systeme eines Autos verbinden.
Die Branche hat diese Risiken bereits zu spüren bekommen.
Chinesische Beschränkungen bei den Exporten seltener Erden legten nach Angaben des Zulieferverbands CLEPA im vergangenen Jahr mehrere europäische Produktionslinien lahm. Eine Versorgungskrise beim Chiphersteller Nexperia veranlasste ACEA im Oktober zudem, vor möglichen „signifikanten Störungen der Fahrzeugproduktion in Europa“ zu warnen.
Bei sechs der zehn Vorprodukte liegt das größte Risiko nicht beim Abbau der Rohstoffe, sondern bei der Veredelung und Verarbeitung.
China dominiert die Veredelung seltener Erden und die Herstellung von Magneten sowie die Verarbeitung von Gallium und Germanium. Taiwan und Südkorea zählen zu den wichtigsten Standorten der Chipproduktion.
„Die größte Herausforderung für Europa ist nicht nur der Zugang zu Rohstoffen. Noch problematischer sind fehlende Verarbeitungskapazitäten, qualifizierte Zulieferer und spezialisiertes Know-how“, sagte Zdeněk Dušek, Partner für Automobilberatung bei EY Tschechien.
„Diese Fähigkeiten lassen sich nicht in ein oder zwei Jahren aufbauen“, so Dušek weiter.
Autohersteller konkurrieren mit KI
Die Umstellung auf Elektromobilität verschärft das Problem.
Elektroautos kommen mit weniger klassischen Bauteilen aus, benötigen aber deutlich mehr Halbleiter, Leistungselektronik und kritische Materialien. Damit konkurrieren die Hersteller um dieselben Ressourcen mit Anbietern von KI-Anwendungen, Rechenzentren, der Rüstungsindustrie und dem Sektor für erneuerbare Energien.
Der Übergang zu Elektrofahrzeugen erhöht den Wettbewerb mit anderen Branchen um diese kritischen Materialien und Komponenten nach Schätzung der Studie um rund 15 %.
In vielen dieser Märkte zählen Autohersteller zu den kleineren Kunden: Sie stehen nur für 17 % der Endnachfrage nach Halbleitern und für lediglich 3 % bei Gallium, einem Metall, das in Leistungselektronik und Radarsystemen eingesetzt wird.
Mehr Wettbewerb und stark gebündelte Lieferketten treiben die Preise nach oben. Gallium etwa hat sich seit 2016 im Preis mehr als verelfacht: von rund 197 Dollar auf etwa 2.269 Dollar je Kilogramm, angetrieben auch durch die wachsende Nachfrage aus der KI-Entwicklung.
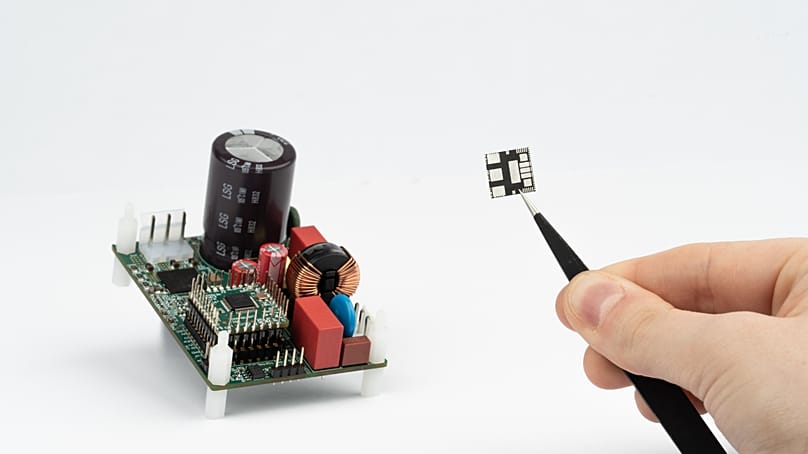
„Autohersteller konkurrieren immer stärker mit anderen Branchen um diese Vorprodukte, etwa mit Produzenten von KI-Chips“, sagte Martina Nimčová, Managerin im Bereich Unternehmensberatung bei EY Tschechien.
Hinzu kommt der Wunsch nach selbstfahrenden Autos. Autonome Funktionen erhöhen laut Studie den Bedarf an Chips, Sensoren, Gallium und Germanium.
Volkswagen hat sich zum Beispiel mit Uber zusammengeschlossen, um eine Flotte autonom fahrender, vollelektrischer „ID. Buzz AD“-Kleinbusse auf die Straße zu bringen. Fahrten über die Uber-Plattform sollen Ende 2026 in Los Angeles starten und später auf Tausende Fahrzeuge ausgeweitet werden.
Stellantis plant unterdessen, ab 2028 Robotaxis für Uber zu bauen, die auf selbstfahrender Technik von Nvidia basieren.
Keine schnelle Lösung
Die Studie beschreibt vier Szenarien, in denen globale Störungen europäische Autohersteller von wichtigen Vorprodukten abschneiden könnten. Genannt werden Unterbrechungen der Elektroniklieferungen aus Taiwan, Ressourcen-Nationalismus in Asien, belastete Handelsrouten auf dem amerikanischen Kontinent sowie Instabilität entlang der Exportwege für afrikanische Mineralien.
Gemeinsamer Nenner ist die Logistik. Schon kurze Unterbrechungen können Just-in-time-Produktionslinien zum Stillstand bringen, wie der Chipmangel der Jahre 2021 und 2022 gezeigt hat.
„Der Ausbau der Kapazitäten für die kritischsten Vorprodukte dauert oft länger als fünf Jahre“, erklärte Dušek. Der Vorteil gehe „nicht an diejenigen mit der besten Strategie auf dem Papier, sondern an jene, die früher handeln und Kapazitäten schneller hochfahren können“.
Vollständige Selbstversorgung ist nach Einschätzung der Autoren nicht realistisch.
Stattdessen empfiehlt die Studie, Genehmigungs- und Zertifizierungsverfahren in Europa zu beschleunigen, Investitionen gezielt auf die engsten Flaschenhälse zu lenken, Lieferanten und Transportwege zu diversifizieren, Lieferketten genauer zu überwachen und privaten Investoren verlässliche, langfristige Nachfrageperspektiven zu bieten.
„Es geht hier nicht nur um Risikomanagement. Es geht darum, die industrielle Stärke Europas zu sichern“, sagte Sigrid de Vries, Generaldirektorin des ACEA.
Da neue Kapazitäten erst in Jahren verfügbar sind, lautet die zentrale Botschaft der Studie: Jetzt handeln, bevor der nächste Engpass entsteht, nicht erst, wenn er da ist.