










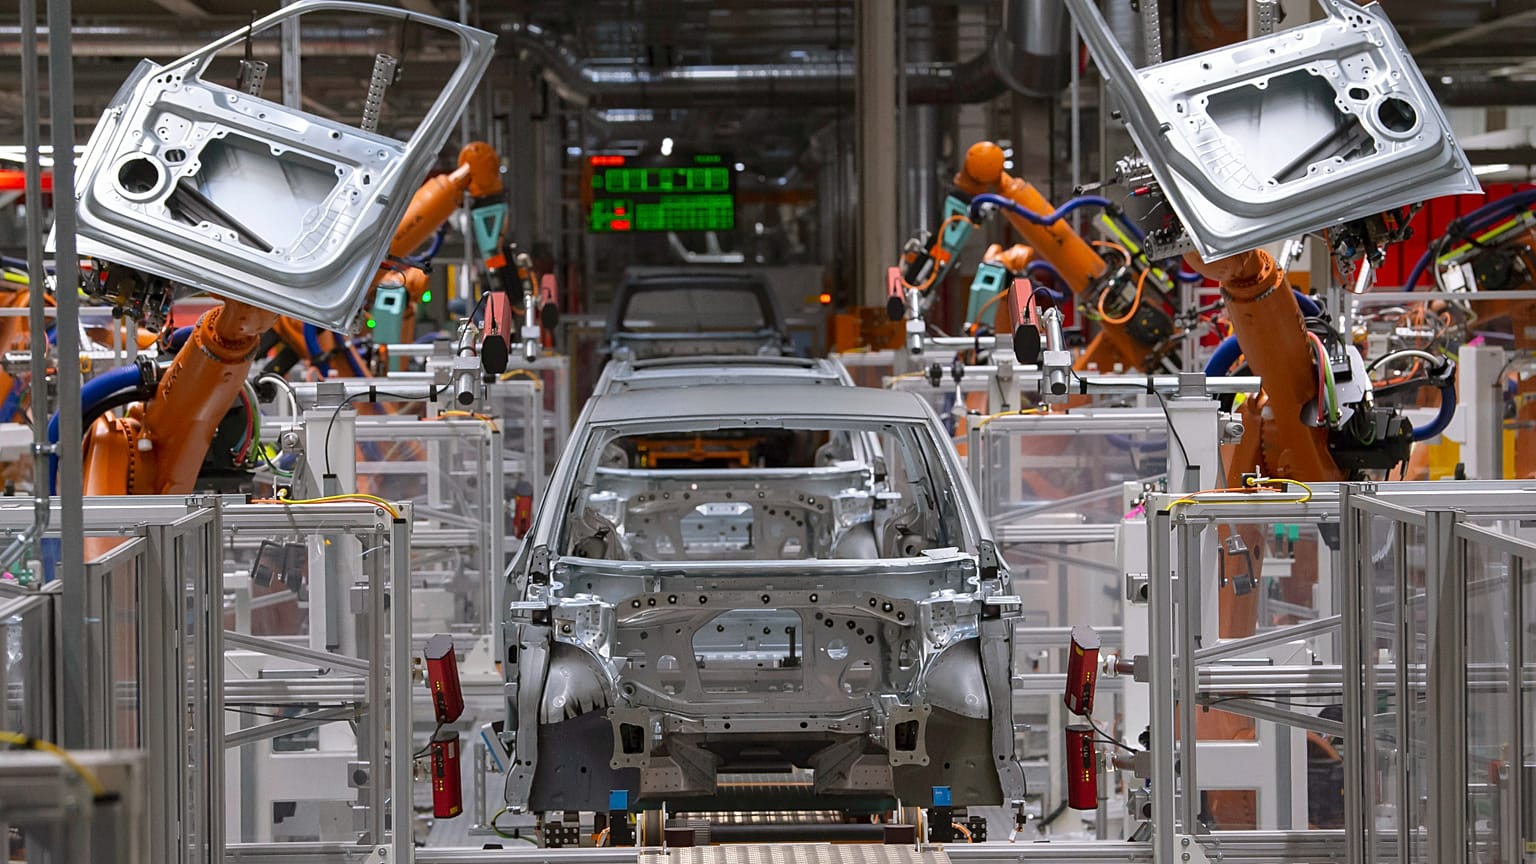


Europas Autoindustrie ist wegen ihrer Abhängigkeit von wenigen Ländern bei Chips und kritischen Rohstoffen am stärksten gefährdet. Ein Bericht warnt, dass E-Autohersteller mit KI und Rechenzentren um dieselben Vorräte konkurrieren.
Europas Autohersteller stützen sich bei Chips, Magneten und Metallen auf eine kleine Zahl von Ländern, Zulieferern und Verarbeitungszentren. Diese Konzentration gilt laut einer neuen Studie als größtes Risiko für die Lieferketten der Automobilproduktion in der EU.
 WERBUNG
Die Analyse stammt von den tschechischen und deutschen Ablegern der Unternehmensberatung EY. Sie entstand im Auftrag des europäischen Branchenverbands ACEA und erschien am Dienstag. Bewertet wurden zehn besonders wichtige Materialien und Bauteile nach sechs möglichen Engpassfaktoren.
Am stärksten schlug die Konzentration der Versorgung zu Buche. Sie erreichte vier Komma sechs Punkte auf einer Skala von eins bis fünf.
Besonders verletzlich sind fünf Eingangsstoffe: Halbleiter, Silizium, Wolfram, Neodym-Eisen-Bor-Magnete in Elektromotoren sowie Kabelbäume, die die elektrischen Systeme eines Autos verbinden.
Die Branche hat diese Risiken bereits gespürt.
Nach Angaben des Zuliefererverbands CLEPA legten chinesische Exportbeschränkungen für Seltene Erden im vergangenen Jahr mehrere europäische Fertigungslinien still. Eine Versorgungskrise beim Chiphersteller Nexperia veranlasste ACEA im Oktober zudem, vor möglichen „erheblichen Störungen der Fahrzeugproduktion in Europa“ zu warnen.
Bei sechs der zehn untersuchten Eingangsstoffe liegt das größte Risiko nicht im Abbau, sondern in der Veredelung und Verarbeitung der Rohstoffe.
China dominiert die Aufbereitung von Seltenen Erden und die Magnetproduktion sowie die Verarbeitung von Gallium und Germanium. Taiwan und Südkorea gelten als zentrale Standorte der Chipfertigung.
„Europas größte Herausforderung ist nicht nur der Zugang zu Rohstoffen. Noch kritischer sind Engpässe bei Verarbeitungskapazitäten, qualifizierten Zulieferern und spezialisiertem Know-how“, sagte Zdeněk Dušek, Automobilberatungspartner bei EY Tschechien.
„Diese Fähigkeiten lassen sich nicht in ein oder zwei Jahren aufbauen“, ergänzte Dušek.
Wettbewerb mit KI
Die Elektrifizierung verschärft das Problem.
Elektrische Fahrzeuge kommen mit weniger klassischen Komponenten aus. Dafür benötigen sie mehr Halbleiter, Leistungselektronik und kritische Rohstoffe. Damit geraten Autohersteller in einen Wettbewerb um dieselben Materialien – mit Anbietern von KI-Chips, Rechenzentren, der Rüstungsindustrie und der Energiewende.
Der Umstieg auf Elektroautos erhöht den Wettbewerb mit anderen Branchen um diese kritischen Materialien und Bauteile nach Schätzungen der Studie um rund 15 %.
Autobauer spielen in diesen Märkten häufig nur eine Nebenrolle. Ihr Anteil an der Endnachfrage liegt bei lediglich 17 % bei Halbleitern und 3 % bei Gallium, einem Metall für Leistungselektronik und Radarsysteme.
Mehr Wettbewerb und stark konzentrierte Lieferketten treiben die Preise nach oben. Gallium etwa hat sich seit 2016 mehr als auf das Elffache verteuert – von rund 197 US-Dollar auf etwa 2.269 US-Dollar pro Kilogramm. Ein Treiber ist die wachsende Nachfrage durch die Entwicklung von KI.
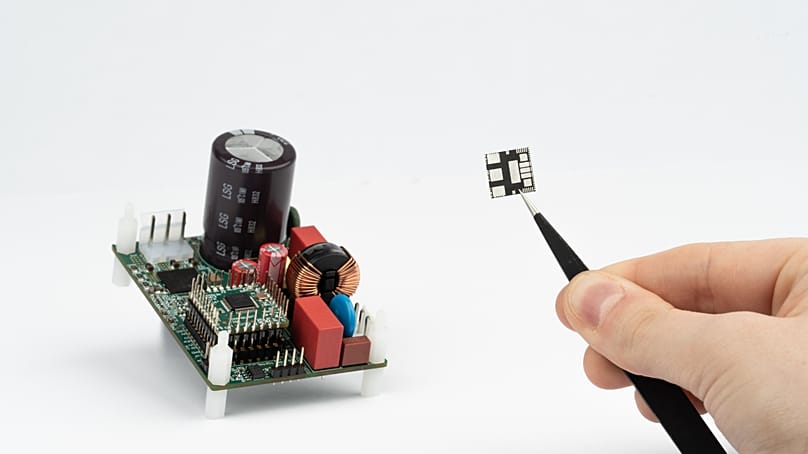
„Autohersteller konkurrieren bei diesen Materialien immer stärker mit anderen Branchen, etwa mit Produzenten von Chips für künstliche Intelligenz“, sagte Martina Nimčová, Managerin im Bereich Unternehmensberatung bei EY Tschechien.
Hinzu kommt der Wunsch nach selbstfahrenden Autos. Autonome Funktionen erhöhen laut Studie den Bedarf an Chips, Sensoren, Gallium und Germanium.
So arbeitet Volkswagen mit Uber zusammen, um eine Flotte autonom fahrender, vollelektrischer ID. Buzz AD-Kleinbusse auf die Straße zu bringen. Fahrten über die Uber-Plattform sollen Ende 2026 in Los Angeles starten und anschließend auf Tausende Fahrzeuge ausgeweitet werden.
Stellantis plant, ab 2028 Robotaxis für Uber zu bauen und dabei selbstfahrende Technik von Nvidia zu nutzen.
Keine schnelle Lösung
Die Studie beschreibt vier Szenarien, in denen globale Störungen europäische Autohersteller von wichtigen Vorprodukten abschneiden könnten: Unterbrechungen der Elektroniklieferungen aus Taiwan, Ressourcen-Nationalismus in Asien, belastete Handelsrouten in Nord- und Südamerika sowie Instabilität entlang Afrikas Exportwegen für Rohstoffe.
Die Logistik ist dabei das verbindende Element. Schon kurze Unterbrechungen können Just-in-Time-Produktionslinien zum Stillstand bringen, wie der Chipmangel 2021 bis 2022 gezeigt hat.
„Der Ausbau der Kapazitäten für die kritischsten Vorprodukte dauert häufig mehr als fünf Jahre“, erklärte Dušek. Der Vorteil gehe „nicht an diejenigen mit der besten Strategie auf dem Papier, sondern an diejenigen, die früher handeln und Kapazitäten schneller hochfahren können“.
Volle Selbstversorgung hält die Studie für unrealistisch.
Sie empfiehlt Europa stattdessen, Genehmigungen und Zertifizierungen zu beschleunigen, Investitionen gezielt auf die engsten Flaschenhälse zu lenken, Zulieferer und Transportwege breiter aufzustellen, Lieferketten genauer zu überwachen und privaten Investoren verlässliche langfristige Nachfragesignale zu geben.
„Das ist nicht nur Risikomanagement. Es geht darum, die industrielle Stärke Europas zu sichern“, sagte Sigrid de Vries, Generaldirektorin des ACEA.
Da neue Kapazitäten erst nach Jahren entstehen, lautet die Kernbotschaft der Studie: Jetzt handeln – nicht erst beim nächsten Engpass.