










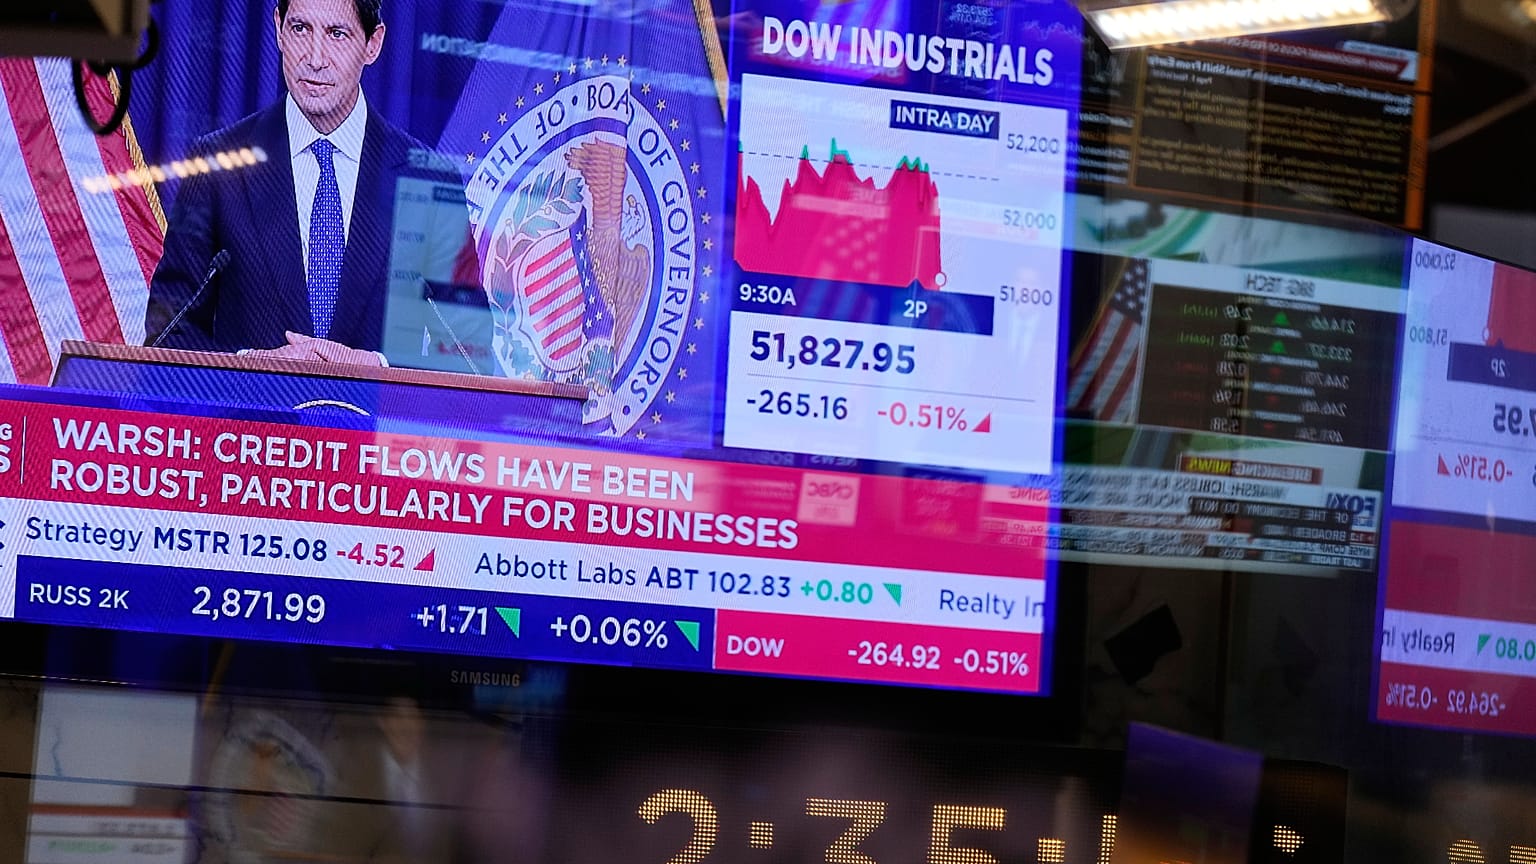


Renditen europäischer Staatsanleihen geben am Freitagmorgen nach. Zuvor gab es einen Ausverkauf, während US-Renditen und US-Hypothekenzinsen auf sieben Prozent steigen, so hoch wie seit Trumps Amtszeit nicht.
Die Erholung am europäischen Anleihemarkt fällt am Freitagmorgen gering aus. Zuvor hatten die Kurse einen der stärksten Einbrüche seit Jahren erlebt.
 WERBUNG
Die Rendite der zehnjährigen französischen OAT liegt am Freitagmorgen bei rund 4,67 Prozent, nach etwa 4,7 Prozent zuvor. Die Rendite der zehnjährigen Bundesanleihe bewegt sich um 3,59 Prozent und damit leicht unter den 3,61 Prozent vom Vortag.
Die Lücke zwischen den französischen und deutschen zehnjährigen Finanzierungskosten, dem klarsten Maß für die Risikoprämie, die Anleger für Paris verlangen, hat sich in dieser Woche auf mehr als 110 Basispunkte ausgeweitet. Das ist der höchste Stand seit der Schuldenkrise im Euroraum 2012.
Der Ausschlag spiegelt Sorgen der Investoren über die französische Verschuldung und die politische Unsicherheit wider, verstärkt durch die Herabstufung Frankreichs durch die Ratingagentur Scope. Viele Anleger denken bereits an ein mögliches Präsidentschaftsduell 2027 zwischen äußerer Rechter und äußerer Linker. Auch die Kosten für die Absicherung französischer Staatsanleihen gegen Zahlungsausfall sind auf den höchsten Stand seit fast einem Jahrzehnt gestiegen.
Die größere Geschichte spielt sich jedoch in den USA ab.
Die Rendite der 30-jährigen US-Staatsanleihe ist in dieser Woche auf den höchsten Stand seit 2004 gestiegen und kratzt an 5,5 Prozent. Ein erneuter Sprung der Ölpreise verschärft die Sorgen vor hartnäckiger Inflation und einer anschwellenden Staatsverschuldung.
Die Rendite der zehnjährigen US-Staatsanleihe, die als Referenz für Hypotheken dient, hat Werte erreicht, die zuletzt 2007 zu sehen waren.
US-Hauskäufer spüren den breiten Anstieg der Finanzierungskosten. Die durchschnittliche 30-jährige Hypothekenrate ist in dieser Woche auf sieben Prozent gestiegen, etwa einen Prozentpunkt über dem Niveau vor Beginn des Iran-Kriegs, und liegt so hoch wie seit dem Amtsantritt von US-Präsident Donald Trump im Januar 2025 nicht mehr.
Anleihen und Aktien: Warum beide gleichzeitig fallen
Ungewöhnlich ist, dass Anleihen ihren Status als sicherer Hafen gerade in dem Moment verlieren, in dem die Aktienmärkte ins Wanken geraten.
„Anleihen und Aktien fallen wegen der Inflation“, sagte Nick Saunders, CEO der Online-Investmentplattform Webull UK.
Energieschocks und Krieg treiben die Preise nach oben, während das Wachstum nachlässt. Normalerweise würden fallende Aktien Anleger in Anleihen treiben. Dieses Mal bleiben die Zinsen hoch, dadurch ist „der traditionelle sichere Hafen“ weniger attraktiv.
Saunders verweist auf die frühen siebziger Jahre, als eine ähnliche Kombination aus Energieschocks und Lohndruck die Renditen britischer Staatsanleihen nach oben trieb und die Aktienkurse um 73 Prozent einbrachen. Heute seien die Volkswirtschaften jedoch deutlich weniger ölintensiv, und die Arbeitsmärkte hätten mehr Spielraum, um schleichende Inflation zu absorbieren, erklärte er.
Inflationsgebundene Anleihen, Gold und andere von Aktien entkoppelte Anlagen bieten laut Saunders etwas Schutz, auch wenn „es falsch wäre, Anleihen vollständig abzuschreiben“.
Oxford Economics bewertet die Entwicklung deutlich gelassener.
„Wir sehen den Zinsanstieg überwiegend als vorübergehend und vor allem als Reaktion auf die Neubewertung geldpolitischer Antworten auf stark steigende Energiepreise“, erklärten die Chefökonomen Ricardo Amaro und Daniel Kral. Sie betonten, dass die meisten Staatshaushalte höhere Zinsen verkraften könnten, da ihre Schulden im Schnitt lange Laufzeiten haben.
Frankreich und, in etwas geringerem Maß, Italien bilden jedoch Ausnahmen. In einem schweren Szenario müssten beide Länder „die Finanzpolitik um mehr als einen Prozentpunkt des BIP straffen, um dauerhaft steigende Zinskosten auszugleichen“, so die Ökonomen. Spanien, Griechenland und Portugal sind besser aufgestellt, um dem Druck standzuhalten.