












Revolut-Studie: Europäer verlieren im Schnitt 294 Euro Kaufkraft je 10.000 Euro auf dem Konto; 6,3 Billionen liegen in 20 EU-Staaten niedrig verzinst, Brüssel will dieses Geld in die Kapitalmärkte lenken.
Wer sein Erspartes einfach liegen lässt, zahlt einen Preis. Neue Zahlen zeigen, wie hoch er ist.
 WERBUNG
Revolut hat in der vergangenen Woche seinen „European Wealth Drain Index“ vorgestellt. Die Studie kombiniert eine Befragung von 20.007 Erwachsenen in 20 EU-Mitgliedstaaten mit offiziellen Daten zu Einlagen und Inflation. Das Bild: Ein Kontinent, auf dem Haushalte ihr Geld auf Konten parken und dabei schleichend ärmer werden.
In zwölf der 20 untersuchten Märkte gleichen die durchschnittlichen Ein-Jahres-Zinsen die Inflation nicht aus.
Über alle Länder hinweg bringen Einlagen im Schnitt 2,76 Prozent Zinsen, bei einer Inflation von 2,94 Prozent. Selbst wer sein Geld fest anlegt, verliert damit real an Kaufkraft.
Trägheit, Verunsicherung und App-Müdigkeit
Die entgangenen Chancen wiegen schwerer als der reine Inflationsverlust.
Im Vergleich zur zehnjährigen, annualisierten Rendite von 9,06 Prozent des MSCI-Europe-ETF berechnet Revolut: Haushalte verzichten pro 10.000 Euro im Schnitt auf 638 Euro Rendite im Jahr, wenn sie beim Konto-Guthaben bleiben.
Hochgerechnet auf Sicht- und Spareinlagen von 6,3 Billionen Euro entspricht das 422 Milliarden Euro Wachstumskapital pro Jahr, die nicht in europäische Unternehmen fließen.
Warum Sparer dennoch nicht umschichten, hat laut Studie drei Hauptgründe.
Zwei Drittel der Befragten haben noch nie wegen eines besseren Zinssatzes die Bank gewechselt. 26 Prozent sagen, sie bevorzugen schlicht ihre Hausbank. 18 Prozent halten die Unterschiede für vernachlässigbar. 15 Prozent wissen nicht, wo sie nach besseren Angeboten suchen sollen.
Fast die Hälfte, 46 Prozent, schätzt ihre inflationsbereinigte Rendite falsch ein. 19 Prozent wissen nicht, dass Inflation ihr Bargeld überhaupt entwertet. Mehr als die Hälfte nutzt mehrere Finanz-Apps. Von diesen sagen 45 Prozent, die Zersplitterung erschwere ihnen das Investieren.
Hinzu kommt: Rund jede fünfte Person in Europa hat keine Ersparnisse.
Angesichts dieser Trägheit stellt sich die Frage, ob bessere Produkte ausreichen – oder ob es stärkere Eingriffe braucht, etwa eine automatische Anmeldung wie bei vielen Rentenmodellen.
Rolandas Juteika, Leiter Wealth & Trading bei Revolut, lehnt diesen Ansatz ab.
Sein Unternehmen mit mehr als 80 Millionen Kundinnen und Kunden hat allerdings ein klares Eigeninteresse: Revolut verkauft genau die Anlageprodukte, die laut Studie europäische Haushalte stärker nutzen sollten. Nach Unternehmensangaben wuchs die Zahl der aktiven EU-Privatanleger auf der Plattform im Jahresvergleich um 56 Prozent.
Unter den Menschen, die nicht investieren, nennen 29 Prozent das wahrgenommene Risiko als Haupthürde. 27 Prozent geben fehlendes Wissen an.
„Zwangsweise Anmeldung bekämpft nicht die eigentlichen Ursachen der Trägheit: die wahrgenommene Risikohöhe (29 Prozent) und fehlendes Wissen (27 Prozent)“, sagte Juteika Euronews. „Mit einer mittleren Erstinvestition von nur 18 Euro sehen wir aus erster Hand, dass eine Einstiegsschwelle von einem Euro Verbraucherinnen und Verbraucher ganz natürlich zum Handeln befähigt.“
Auf die Frage, ob eine App, die Banking, Sparen und Investieren bündelt, Fragmentierung wirklich verringert oder nur verlagert, betont Juteika strukturelle Vorteile.
Das Zusammenführen dieser Funktionen „entfernt die administrative Mauer zwischen dem Gehalt einer Person, ihren Ersparnissen und den Kapitalmärkten“, sagt er.
Europa in drei Blöcke gespalten
Die regionalen Unterschiede sind deutlich.
In Zentral- und Osteuropa klafft die Lücke zwischen Inflation und Einlagenzinsen am stärksten. An der Spitze liegt Bulgarien mit 2,3 Prozentpunkten, gefolgt von der Slowakei mit 1,7 und Litauen mit 1,3. Gleichzeitig ist dort die Bereitschaft, mit kleinen Beträgen zu investieren, am größten: In Bulgarien und Rumänien wären 51 Prozent bereit, mit kleinen Summen zu starten.
In West- und Südeuropa liegen die größten Bestände an ungenutztem Guthaben. In Deutschland sind es rund 1,9 Billionen Euro, in Frankreich 588 Milliarden Euro. Die verpasste Renditechance liegt dort bei rund sechs bis sieben Prozentpunkten.
In Nordeuropa entsprechen die Einlagenzinsen in etwa der Inflation, doch das Bewusstsein für die Folgen ist schwach ausgeprägt. In Dänemark und Schweden verstehen weniger als 40 Prozent der Befragten, wie Inflation den langfristigen Vermögensaufbau beeinflusst.
Brüssel will Ersparnisse in Bewegung bringen
Die Ergebnisse landen mitten in einer laufenden politischen Auseinandersetzung.
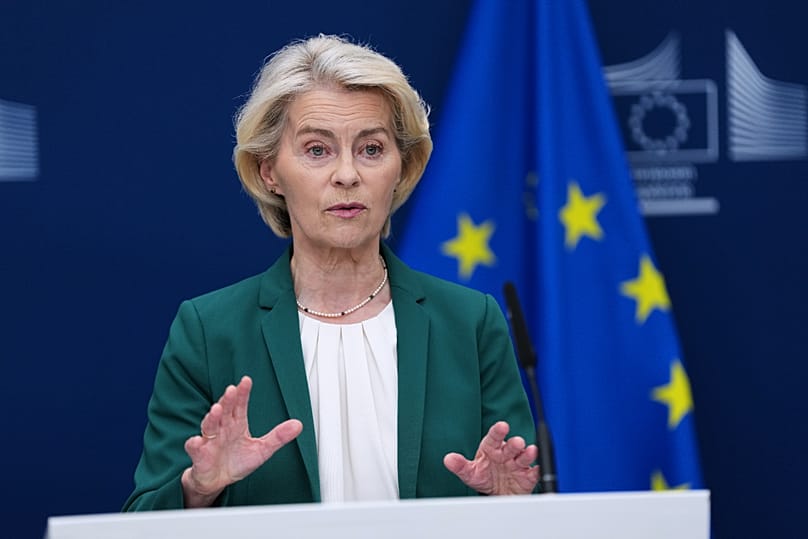
Bei einer Rede vor französischen Wirtschaftsvertretern in Paris hat EU-Kommissionspräsidentin Ursula von der Leyen im vergangenen Monat nahezu identische Punkte gemacht. Sie stellte ungenutzte Einlagen als Problem der europäischen Wettbewerbsfähigkeit dar, nicht nur der privaten Geldanlage.
„In Europa mangelt es weder an Technologie noch an Ersparnissen“, erklärte von der Leyen. „Doch es fehlt weiterhin an Kapazität, Europas Unternehmen hochzuskalieren.“
Unternehmen, die in Europa starten, suchten Finanzierung zu oft anderswo, fügte sie hinzu. Sie verlagerten ihren Schwerpunkt oder würden komplett aufgekauft.
„Europa hat Ersparnisse. Und leider liegen diese Ersparnisse untätig herum“, sagte sie weiter.
„Heute werden 10 Billionen Euro an Ersparnissen der privaten Haushalte auf Bankkonten gehalten. Ein großer Teil der europäischen Ersparnisse ist zudem außerhalb unseres Kontinents investiert. Europa muss diese Ersparnisse jetzt für seine Unternehmen arbeiten lassen. Das ist das Ziel der Savings and Investments Union.“
Die 10 Billionen Euro der Kommission und die 6,3 Billionen Euro von Revolut erfassen unterschiedliche Größen.
Die Kommissionszahl umfasst alle Ersparnisse privater Haushalte auf Bankkonten in der gesamten EU. Revolut berücksichtigt nur liquide Einlagen in den 20 untersuchten Märkten und lässt damit sieben Mitgliedstaaten außen vor.
Die Rechenbasis für das Interesse Brüssels ist einfach.
Der Draghi-Bericht veranschlagt den zusätzlichen Investitionsbedarf Europas bis 2030 auf 750 bis 800 Milliarden Euro pro Jahr. Damit sollen Digitalisierung, Energie, Verteidigung und Infrastruktur finanziert werden. Diese Summen können die Mitgliedstaaten nicht durch neue Schulden aufbringen.
Laut Eurostat lag die öffentliche Verschuldung im ersten Quartal dieses Jahres bei 82,9 Prozent der EU-Wirtschaftsleistung und bei 88,9 Prozent im Euroraum. Wenn das Geld nicht von den Staaten kommen kann, muss es aus anderen Quellen stammen.
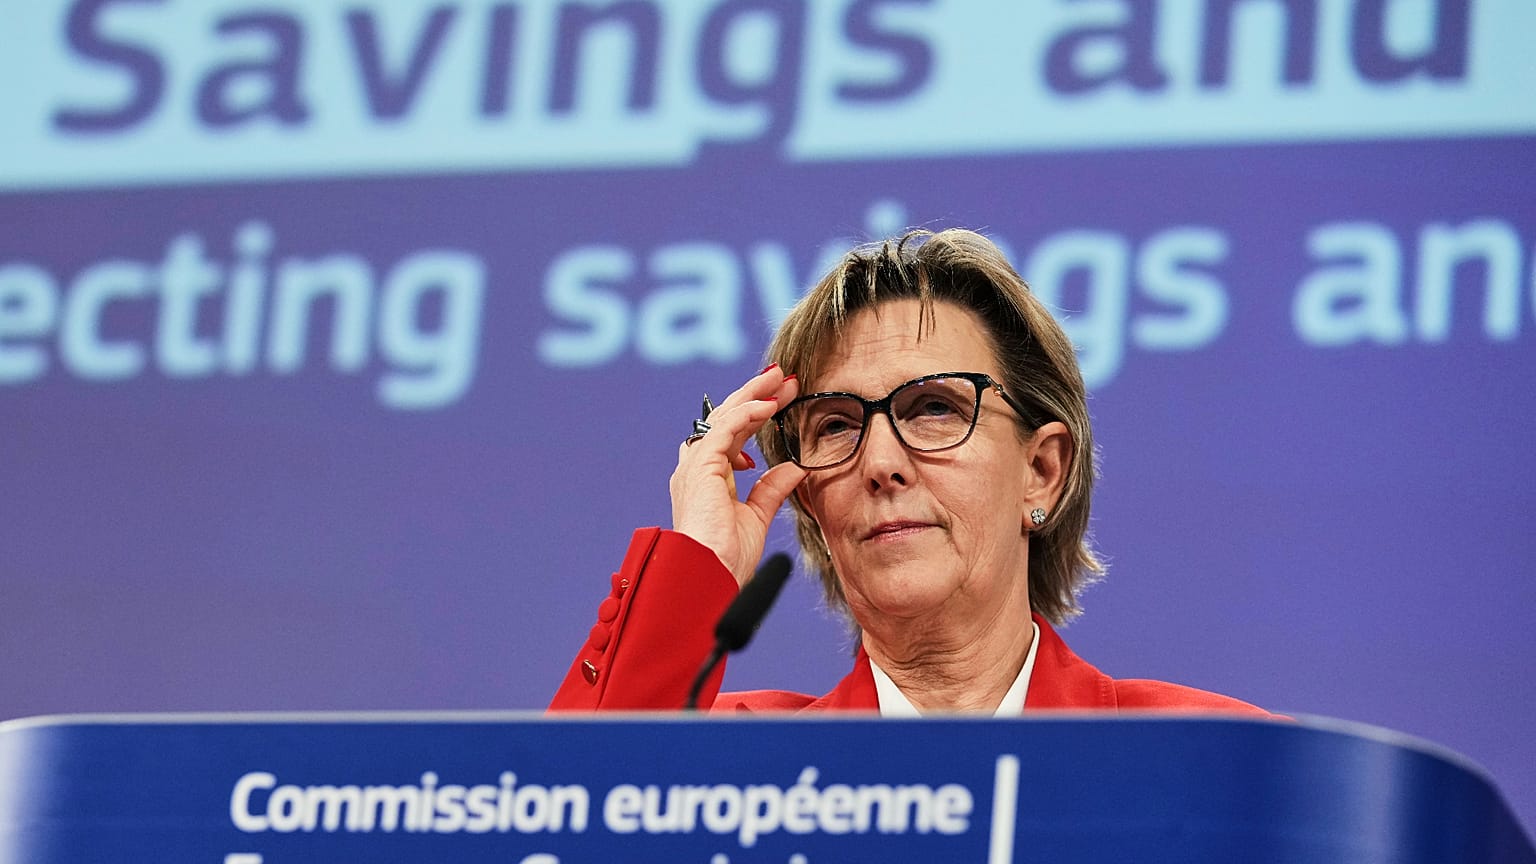
Die „Savings and Investments Union“, im März 2025 als Strategie beschlossen und von Finanzdienstleistungskommissarin Maria Luís Albuquerque verantwortet, soll dieses Ziel unterstützen.
Sie ist kein Instrument, um auf die Einlagen der Bürgerinnen und Bürger zuzugreifen, und verleiht auch kein Recht dazu.
Stattdessen setzt sie auf Anreize und Marktinfrastruktur. Vorgesehen sind Empfehlungen für Spar- und Anlagekonten, die Kleinanlegern einen einfachen Zugang zu Kapitalmärkten geben, eine Überprüfung des paneuropäischen Rentenprodukts, zu dem der Rat im Juni eine Position beschlossen hat, Regeln zur Verbriefung, Änderungen bei den Anlagevorschriften für Banken und Versicherer sowie eine vertiefte Aufsicht.
„Zusammen könnten diese Maßnahmen bis zu 470 Milliarden Euro an zusätzlichen Investitionen freisetzen“, sagte von der Leyen.
Juteika begrüßt die Initiative, sieht aber eine Lücke.
„Es ist wichtig, dass die EU auf einen einheitlichen Binnenmarkt bauen kann, der auf Open-Banking- und Open-Finance-Prinzipien basiert. So können Bürgerinnen und Bürger ihre gesamte finanzielle Situation überblicken, von Innovation profitieren und Kapital nahtlos bewegen“, sagte er Euronews. „Solange die Politik nachzieht, überbrücken wir diese Lücke bereits jetzt in allen 27 Mitgliedstaaten.“
Doch nicht alle sind überzeugt. Kritiker verweisen darauf, dass eine Kommission mit einem derart großen Finanzierungsbedarf ein offensichtliches Interesse daran hat, wohin private Gelder fließen. Vereinheitlichte Aufsicht bündele zudem Kompetenzen in Brüssel, die zuvor bei nationalen Aufsehern und einzelnen Sparerinnen und Sparern lagen.
Der Zeitplan ist eng, und von der Leyen hat bereits signalisiert, dass sie nicht auf alle warten wird.
„Wir müssen jetzt noch vor Jahresende eine Einigung erzielen, idealerweise mit allen 27 Mitgliedstaaten. Wenn das nicht gelingt, werden wir es nötigenfalls mit den Ländern tun, die bereit sind“, sagte sie.